Les cat bonds tokenisés visent le déficit d’assurance après les catastrophes
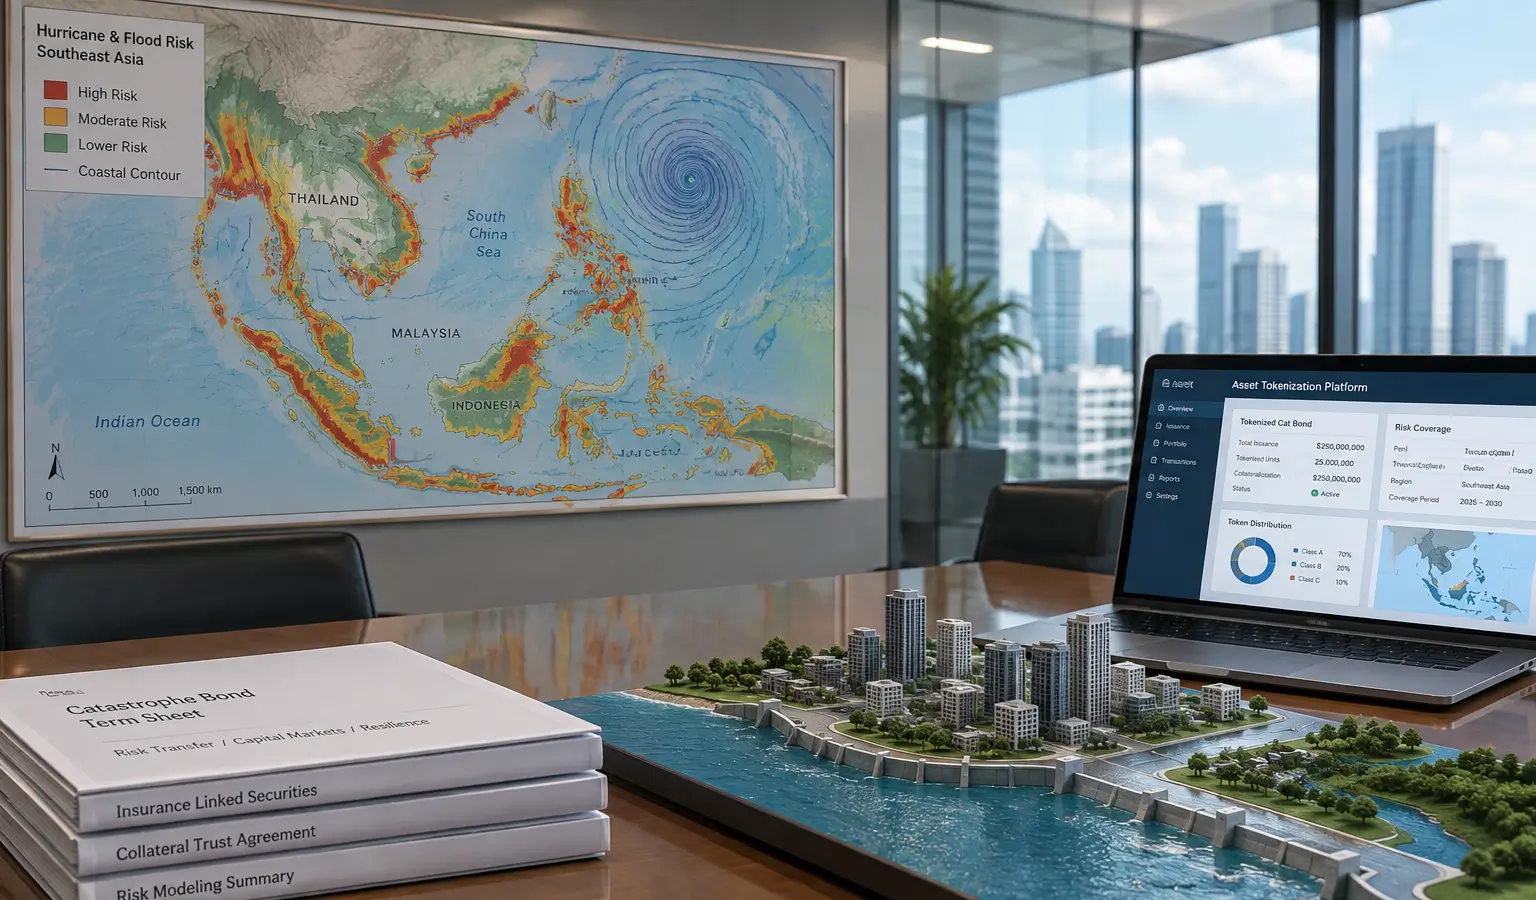
Harneys et dropRWA veulent tokeniser des cat bonds afin de lever des capitaux pour des risques de catastrophe, comme les inondations et les typhons en Asie-Pacifique. La structure devra respecter les règles relatives aux titres financiers, aux assurances et à la protection des investisseurs.
À retenir
- Harneys et dropRWA veulent émettre début de l’année prochaine des catastrophe bonds tokenisés pour des risques de catastrophe difficiles à assurer.
- Le marché des cat bonds connaît une forte croissance, tandis que les catastrophes naturelles causent dans le monde bien plus de dégâts que ceux couverts par les assureurs.
- La tokenization doit permettre des investissements plus modestes, mais la structure reste soumise aux règles relatives aux titres financiers, aux assurances et à la protection des investisseurs.
Harneys et la plateforme de tokenization dropRWA veulent émettre début de l’année prochaine des catastrophe bonds tokenisés. Chaque token représentera alors la propriété juridique d’un cat bond. Les parties veulent ainsi lever des capitaux pour des risques de catastrophe difficiles à assurer.
Cette initiative intervient à un moment où le marché des cat bonds connaît déjà une forte croissance. Selon Swiss Re, les pertes économiques causées par les catastrophes naturelles ont atteint 220 milliards de dollars (197 milliards d'euros) l’an dernier, tandis que les assureurs n’en ont couvert que 107 milliards de dollars (95,7 milliards d'euros). Dans le même temps, 65,6 milliards de dollars (58,7 milliards d'euros) de cat bonds étaient en circulation en juin, et les nouvelles émissions du deuxième trimestre ont atteint 11,3 milliards de dollars (10,1 milliards d'euros), le plus haut niveau trimestriel jamais enregistré selon Artemis.
Un important déficit de couverture
Dans les régions les plus exposées, une grande partie des dégâts reste surtout non assurée. En Asie-Pacifique, 91% des dommages liés aux catastrophes n’étaient pas assurés en 2023, selon l’OCDE. L’organisation a également souligné que la faiblesse des données sur les sinistres et la complexité des modèles de catastrophe compliquent la tarification de la couverture pour les assureurs et les réassureurs, en particulier dans les zones à haut risque.
Henry Tucker, directeur général du groupe d’assurance spécialisé Hearns, a déclaré que la structure tokenisée ne transforme pas l’assurance contre les catastrophes en un simple investissement de détail. Le capital est entièrement immobilisé pour couvrir un risque d’assurance défini. Selon lui, il ne s’agit pas de parier sur la perte d’autrui, mais de financer un risque concret.
Pourquoi la tokenization compte
Les parties envisagent une structure qui pourrait permettre des participations économiques plus modestes, même si elle devra toujours respecter les règles relatives aux titres financiers, aux assurances et à la protection des investisseurs. C’est un point important pour un marché qui, traditionnellement, s’adressait surtout à des fonds spécialisés et à de grandes institutions, avec des tickets minimums souvent de 250 000 dollars (223 600 euros) ou plus.
Tucker a cité en particulier la couverture contre les inondations et la protection contre les typhons en Asie du Sud-Est comme exemples de risques difficiles à placer auprès des réassureurs traditionnels. Selon lui, une structure tokenisée peut aider à lever des capitaux pour un risque clairement défini, avec des hypothèses fixées à l’avance et un rendement associé pour les investisseurs.
Ce que cela signifie pour les lecteurs européens
Pour les lecteurs européens de la crypto et de la finance, cela montre comment une infrastructure de type blockchain est aussi utilisée en dehors du marché des cryptomonnaies classique. Ici, la tokenization sert à un instrument d’investissement directement lié à un risque d’assurance, et non à la spéculation sur le prix d’un token. Cela rend le sujet particulièrement pertinent pour les acteurs qui s’intéressent aux nouvelles formes de formation de capital, à la réglementation et à l’accès aux marchés institutionnels.
Il existe déjà un exemple concret de cat bonds dans le secteur public. La Banque mondiale a arrangé en mai 200 millions de dollars de couverture contre les ouragans pour la Jamaïque, après une transaction précédente qui avait déclenché un paiement à la suite de l’ouragan Melissa en 2025. La ministre jamaïcaine des Finances, Fayval Williams, avait alors qualifié les cat bonds d’élément important de l’accès aux marchés de capitaux dans la stratégie de résilience du pays.