ether.fi abbandona il restaking mentre i rendimenti si prosciugano
Ether.fi converte weETH in liquid staking e sposta il restaking su Symbiotic. La mossa arriva dopo il calo dei rendimenti, la diminuzione degli incentivi e una maggiore attenzione ai rischi di slashing in DeFi.
In breve
- ether.fi toglie il restaking da weETH ad agosto e trasforma il token in un normale liquid staking token.
- Chi vuole comunque fare restaking deve passare a un token separato su Symbiotic.
- La mossa segue il venir meno dei rendimenti, fee più basse e rischi più visibili nel mercato del restaking.
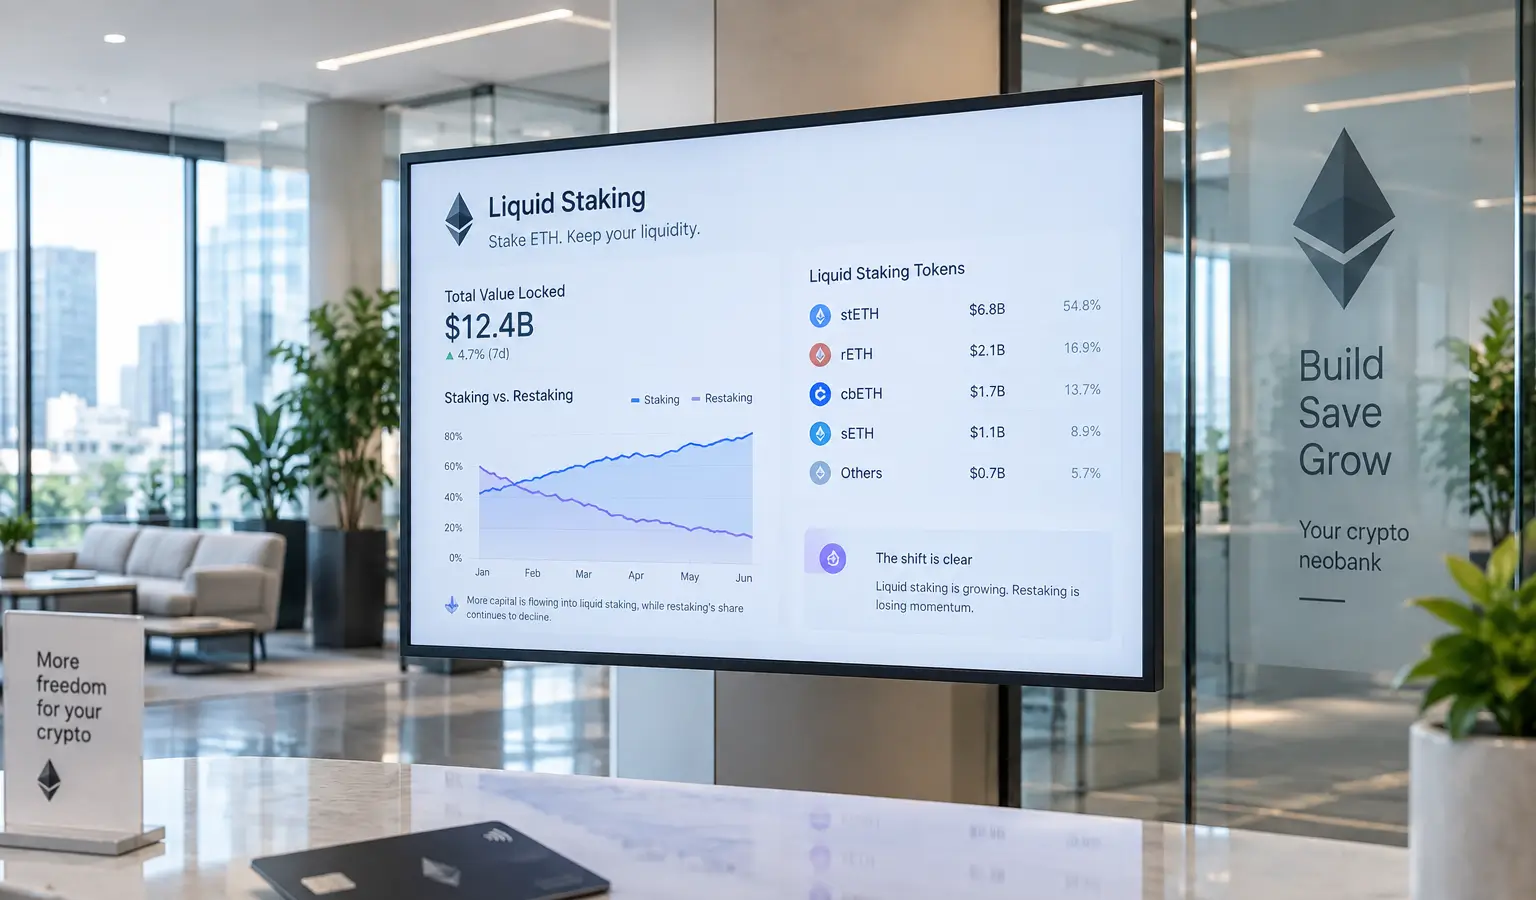
ether.fi ha tolto il restaking da weETH ad agosto e ora trasforma il token in un normale token di liquid staking. Chi vuole ancora fare restaking deve passare a un token separato su Symbiotic. La mossa mostra quanto in fretta si sia raffreddato l’hype sul restaking, ora che i rendimenti sono venuti meno e i rischi sono diventati più visibili.
Il rendimento è venuto meno
Quando ether.fi è andata live nel 2024, ETH veniva restaked automaticamente tramite EigenLayer. Questo si inseriva nell’idea alla base del restaking: usare lo stesso ETH non solo per lo staking su Ethereum, ma anche prestarlo ad altri servizi che pagano per questo. In pratica, per molti utenti ha reso meno del previsto.
Mike Silagadze, CEO di ether.fi, ha detto che la decisione ruotava soprattutto attorno al rischio e alla mancanza di rendimento. Secondo lui non c’erano più opportunità di yield significative nel restaking e contava anche la percezione del rischio tra gli staker. Il tempismo si inserisce in un raffreddamento più ampio del settore. A fine 2024 EigenLayer era ancora al picco di 19,7 miliardi di dollari (€17,3 miliardi) di capitale bloccato, ma nell’agosto 2026, secondo i dati forniti, era sceso a circa 5,1 miliardi di dollari (€4,5 miliardi).
Anche i ricavi mostrano lo stesso quadro. L’8 settembre la categoria del restaking su DefiLlama era a 10,02 miliardi di dollari (€8,8 miliardi) e nella settimana precedente aveva generato solo 99.977 dollari (€87.900) di fee. La categoria del liquid staking, con 51,87 miliardi di dollari (€45,6 miliardi), ha generato nello stesso periodo 27,35 milioni di dollari (€24 milioni). Anche tra i player più grandi è rimasto poco: i cinque maggiori liquid restaking token insieme hanno chiuso il secondo trimestre del 2026 con 953.350 dollari (€837.900) di profitto lordo complessivo.
Più rischio, meno ricompensa
A questo si è aggiunto il fatto che i rischi sono diventati più concreti. Lo slashing è entrato in funzione nell’aprile 2025, quindi gli operatori possono davvero perdere una parte del loro ETH in staking se si comportano male o sbagliano. Allo stesso tempo, i programmi di punti che prima sovvenzionavano i depositi sono terminati nel corso del 2025. Così è sparita una parte importante dell’incentivo a mettere altro capitale nel restaking.
Per chi segue il crypto in Europa, questo è rilevante perché mostra quanto in fretta un modello DeFi popolare possa cambiare quando la ricompensa non basta più a compensare il rischio. Inoltre il settore continua a dipendere molto da Ethereum. Secondo il contesto fornito, nell’agosto 2026 circa il 34% dell’offerta di ETH era in staking, contro circa il 29% all’inizio dell’anno.
Ether.fi cerca un nuovo modello
Nel frattempo ether.fi prova a crescere oltre il restaking. L’azienda offre ora una carta con cui gli utenti possono spendere le proprie crypto senza venderle subito, un mercato di prestito su Optimism, layer-2 di Ethereum, e vault. Ad agosto ha aggiunto anche azioni tokenizzate, metalli e fiat rails e ormai si definisce una crypto neobank.
Silagadze ha detto che il ramo neobank ha sostituito i ricavi persi dal restaking. Secondo lui, a luglio il 46% del fatturato mensile arrivava dalla carta, contro il 17% di gennaio. Allo stesso tempo, il profitto lordo di ether.fi è sceso, secondo DefiLlama, da 18,71 milioni di dollari (€16,4 milioni) nel terzo trimestre del 2025 a 9,99 milioni di dollari (€8,8 milioni) nel secondo trimestre del 2026. Questo divario mostra soprattutto quanto sia diventato difficile tenere in piedi il restaking come modello di guadagno a sé stante.