Britse banken testen tokenised deposits boven stablecoins
Lloyds, NatWest en Barclays testten betalingen via blockchain-rails binnen het banksysteem. De proef past in de Britse voorkeur voor banktokens boven private stablecoins, onder toezicht van de BoE.
Korte samenvatting
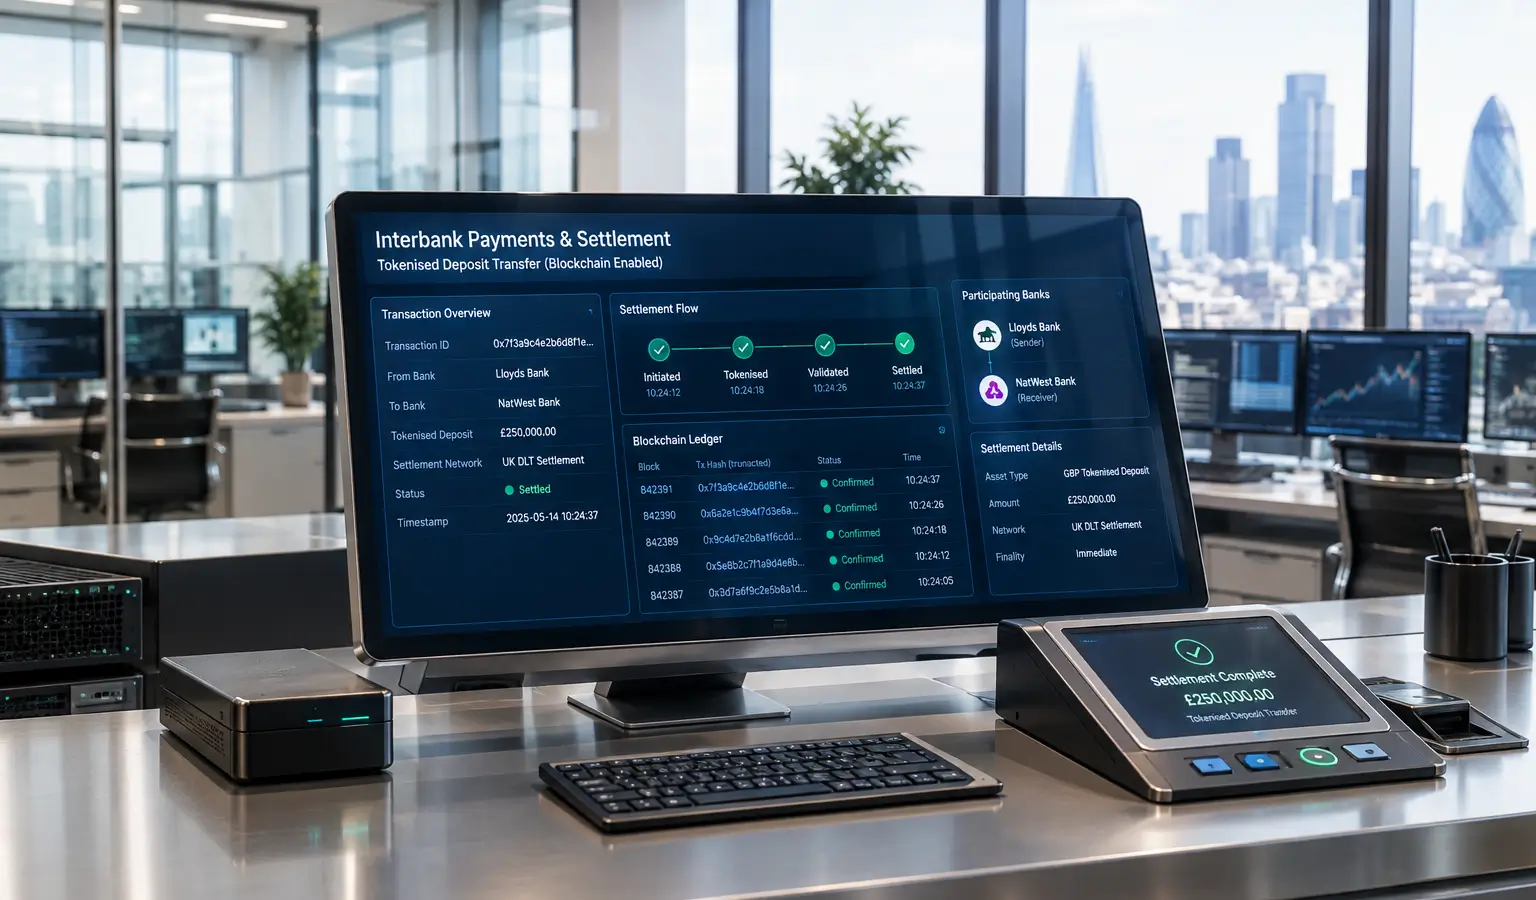
- Britse grootbanken hebben voor het eerst onderlinge betalingen met tokenised deposits afgerond via blockchain-rails binnen het reguliere banksysteem.
- Lloyds, NatWest en Barclays deden mee aan het Great British Tokenised Deposit-project, inclusief hypotheektransacties en gesimuleerde aankopen.
- De proef versterkt de voorkeur van de Bank of England voor banktokens boven privé uitgegeven stablecoins en loopt door richting digitale obligaties in 2027.
Britse grootbanken hebben voor het eerst onderlinge betalingen met tokenised deposits afgerond. Lloyds, NatWest en Barclays verplaatsten geld via blockchain-rails binnen het reguliere banksysteem, in plaats van via stablecoins. Daarmee krijgt de voorkeur van de Bank of England voor banktokens boven privé uitgegeven stablecoins meer gewicht.
Hoe de proef werkte
De test maakte deel uit van het Great British Tokenised Deposit-project van UK Finance. Naast de interbancaire overdrachten deden de banken ook twee hypotheektransacties. Een aparte groep banken testte een gesimuleerde aankoop op een marktplaats, waarbij programmeerbare deposits het geld van de koper vasthielden tot de goederen waren bevestigd als ontvangen.
Volgens UK Finance deden HSBC en twee andere kredietverstrekkers ook mee aan een peer-to-peer transactie die een online verkoop nadeed. Jana Mackintosh, managing director voor Payments and Innovation bij UK Finance, zei dat zo'n opzet fraude kan helpen beperken. Ze voegde eraan toe dat de belangstelling uit het buitenland toeneemt.
Waarom Londen banktokens kiest
Tokenised deposits zijn gewone banktegoeden die als blockchain-token worden weergegeven, maar juridisch dezelfde status houden als geld op een rekening. Stablecoins worden meestal uitgegeven door private partijen en vallen buiten het banksysteem. De BoE heeft eerder gewaarschuwd dat bankuitgegeven stablecoins het financiële systeem kunnen verstoren, en houdt nog altijd een uitgifteplafond aan, ook al werden andere beperkingen dit jaar versoepeld.
Die lijn past bij het bredere beleid van de centrale bank. In juni 2026 publiceerde de BoE een beleidsverklaring en een conceptcode voor sterling stablecoin-uitgevers, met als doel meer duidelijkheid te geven aan bedrijven en digitale betaalmiddelen binnen het Britse financiële systeem beter te reguleren. Ook elders in Europa groeit de druk op stablecoinregels; de ECB wil MiCA-regel schrappen na weigering van Tether omdat toezichthouders de reserve-eisen voor uitgevers opnieuw tegen het licht houden.
Wat dit voor Europa betekent
Voor Europese crypto- en fintechvolgers laat dit zien dat tokenisatie niet alleen een thema is voor crypto-bedrijven, maar ook voor grote banken en toezichthouders. De discussie gaat daarbij niet alleen over innovatie, maar ook over de vraag welk type digitaal geld het best past binnen bestaande regels en financiële stabiliteit. De Bank for International Settlements heeft eerder ook gewaarschuwd voor risico's rond stablecoins en ziet tokenisatie van banktegoeden en staatsobligaties juist als een manier om het financiële systeem te moderniseren.
Het project gaat nu verder met het opzetten van een bedrijf en een governance-rulebook. De deelnemende banken willen in het eerste kwartaal van 2027 drie digitale obligaties uitgeven, die verhandelbaar en afgewikkeld worden met tokenised deposits.