Latijns-Amerika worstelt met de echte stablecoinvraag
In Latijns-Amerika draait stablecoinbeleid minder om USDC of USDT dan om waar de dollarreserves staan. Argentinië, Brazilië en Mexico zoeken daarbij naar regels die kapitaalstromen en monetaire soevereiniteit beschermen.
Korte samenvatting
- In Latijns-Amerika draait de stablecoindiscussie vooral om waar de dollarreserves achter tokens worden aangehouden.
- Voor gebruikers in de regio is de dollar-koppeling belangrijker dan welke stablecoin wint, zolang de partij achter de reserves solvabel blijft.
- Argentinië, Brazilië en Mexico laten zien dat stablecoins steeds belangrijker worden voor betalingen, sparen en regulering.
Washington discussieert vooral over wie een stablecoin mag uitgeven, wat erachter moet zitten en hoe dat wordt gecontroleerd. In Latijns-Amerika ligt de vraag anders. Daar draait het minder om de strijd tussen USDC en USDT, en meer om waar de dollars achter die tokens eigenlijk worden aangehouden.
Andere vraag dan in Washington
Voor gebruikers in Buenos Aires, Bogota of Mexico-Stad maakt het vaak weinig uit welke dollar-token wint, zolang de koppeling aan de dollar standhoudt en de partij die de reserves beheert solvabel blijft. Dat is een groot verschil met de Amerikaanse discussie, waar de Federal Reserve en de OCC vooral kijken naar wie die belofte mag doen en onder welke regels.
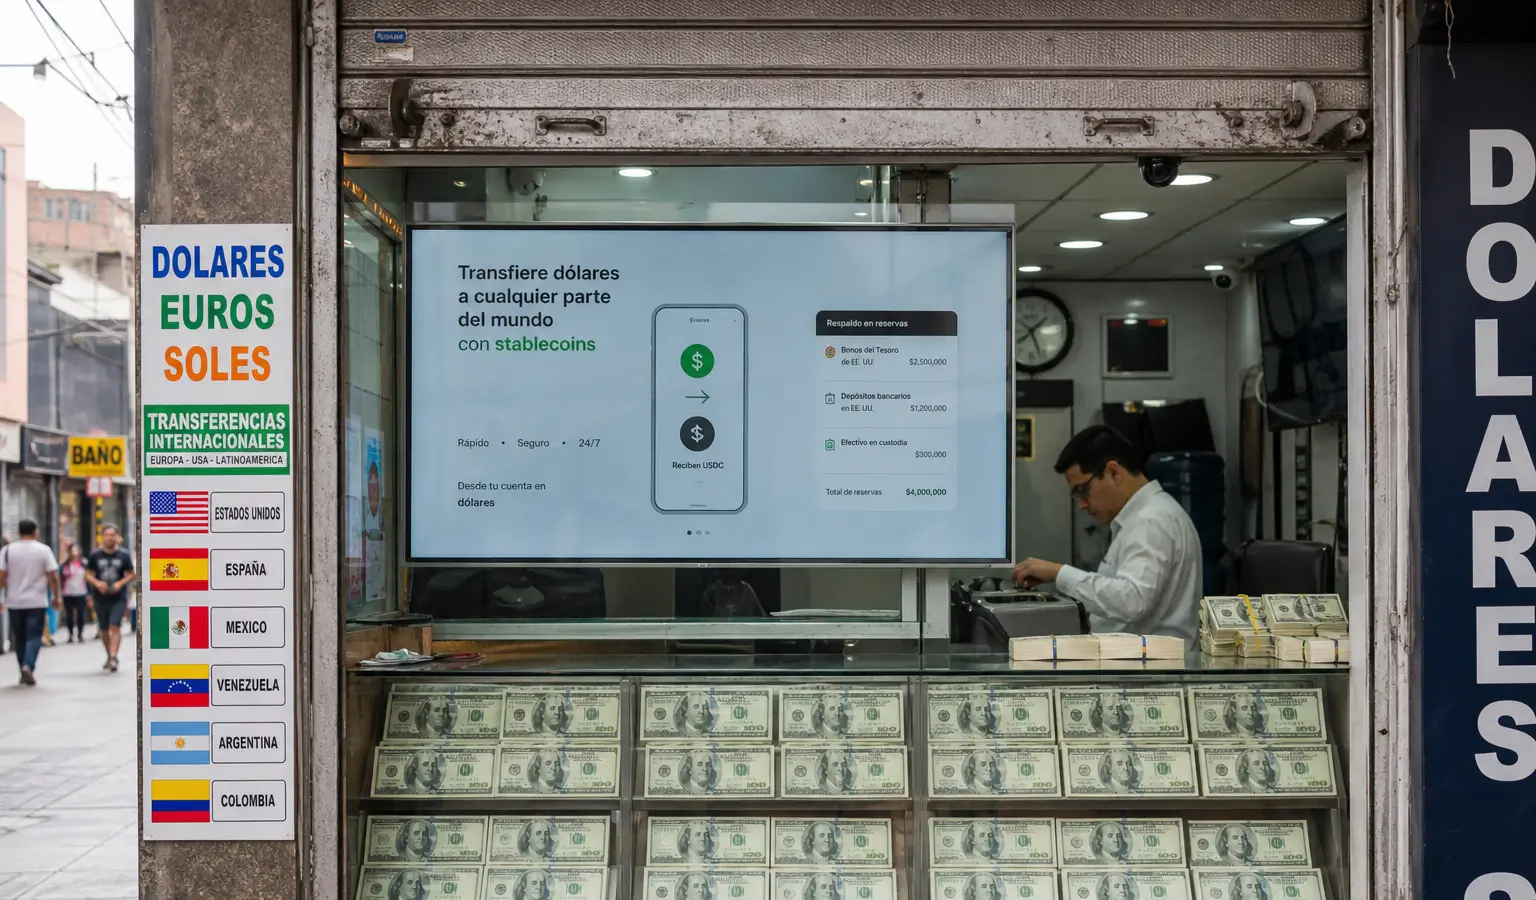
De regio probeert dus een ander probleem te regelen: toegang tot een munt die lokale overheden niet zelf uitgeven. Dat maakt dollar-pegged stablecoins niet alleen een cryptoproduct, maar ook een praktisch betaal- en spaarmiddel in economieën waar harde valuta schaars blijft.
Reserves buiten de grens
De kernvraag wordt daarmee waar de backing van die dollars moet liggen. Een dollar op een reserveaccount in New York werkt op het scherm van een gebruiker niet anders dan een dollar in Buenos Aires of Sao Paulo, maar voor toezichthouders is dat verschil groot. Geld dat offshore staat, is minder direct beschikbaar voor het lokale financiële systeem als de druk oploopt.
Dat spanningsveld is in de regio al zichtbaar. Argentinië blijft de meest gedollariseerde cryptomarkt van de regio op basis van handelsvolume, terwijl in Brazilië het institutionele stablecoinvolume volgens de aangeleverde cijfers steeg van 5% van de lokale cryptostromen in 2024 naar 84% in 2025. In Mexico ligt bovendien een wetsvoorstel op tafel om peso-pegged stablecoins te reguleren.
De Bank for International Settlements waarschuwde eerder al dat brede adoptie van dollar-pegged stablecoins kapitaalcontroles kan ondermijnen en de monetaire soevereiniteit in opkomende markten kan aantasten. Ook het IMF heeft opgeroepen tot een gecoördineerde internationale aanpak, juist om financiële stabiliteit te bewaren terwijl innovatie ruimte houdt.
Waarom dit Europa ook raakt
Voor Europese crypto-volgers laat dit debat zien hoe verschillend stablecoinregels kunnen uitpakken per regio. In Latijns-Amerika gaat het niet alleen om toezicht op de uitgever, maar ook om de vraag of reserves lokaal, offshore of in een gemengd model moeten worden aangehouden. Dat maakt stablecoinregulering daar directer verbonden met bankstromen, remittances en beleidsruimte dan in veel andere markten.
De regio zoekt intussen naar eigen kaders om stablecoins in het financiële systeem te passen. Dat kan relevant zijn voor Europese toezichthouders en crypto-bedrijven die kijken hoe dollar-tokengebruik zich ontwikkelt buiten de VS, zeker nu de vraag naar snelle en goedkope grensoverschrijdende betalingen in meerdere markten blijft groeien.