Tokenized cat bonds mikken op verzekeringsgat na rampen
Harneys en dropRWA willen cat bonds tokenizen om kapitaal aan te trekken voor rampenrisico’s, zoals overstromingen en tyfoons in Azië-Pacific. De structuur moet voldoen aan regels voor effecten, verzekeringen en beleggersbescherming.
Korte samenvatting
- Harneys en dropRWA willen begin volgend jaar tokenized catastrophe bonds uitgeven voor moeilijk te verzekeren rampenrisico’s.
- De cat-bondmarkt groeit sterk, terwijl natuurrampen wereldwijd veel meer schade veroorzaken dan verzekeraars dekken.
- Tokenization moet kleinere beleggingen mogelijk maken, maar de structuur blijft gebonden aan regels voor effecten, verzekeringen en beleggersbescherming.
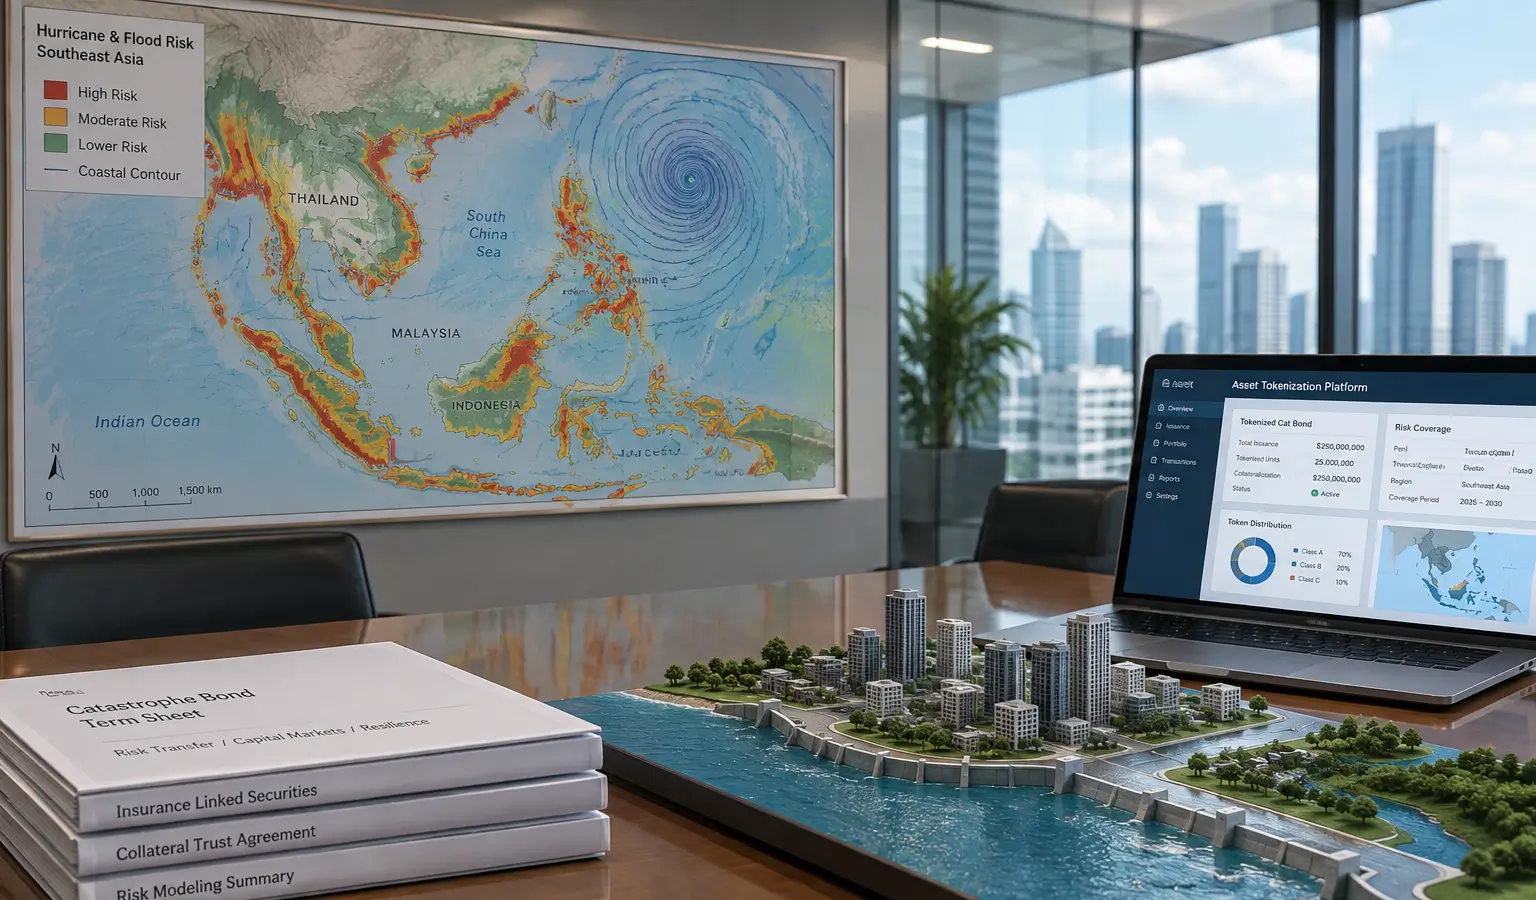
Harneys en tokenizationplatform dropRWA willen begin volgend jaar tokenized catastrophe bonds uitgeven. Elke token staat daarbij voor juridisch eigendom van een cat bond. Zo willen de partijen kapitaal ophalen voor rampenrisico's die lastig te verzekeren zijn.
De stap komt op een moment dat de markt voor cat bonds al stevig groeit. Volgens Swiss Re bedroegen de economische verliezen door natuurrampen vorig jaar $220 miljard (€197 miljard), terwijl verzekeraars daarvan slechts $107 miljard (€95,7 miljard) dekten. Tegelijk stond er in juni $65,6 miljard (€58,7 miljard) aan cat bonds uit en kwam de nieuwe uitgifte in het tweede kwartaal uit op $11,3 miljard (€10,1 miljard), het hoogste kwartaalcijfer ooit volgens Artemis.
Groot gat in dekking
Vooral in regio's met veel risico blijft een groot deel van de schade onverzekerd. In Azië-Pacific was in 2023 91% van de rampenschade onverzekerd, aldus de OESO. De organisatie wees er ook op dat beperkte claimsdata en lastige rampenmodellen het voor verzekeraars en herverzekeraars moeilijker maken om dekking goed te prijzen, zeker in gebieden met een hoog risico.
Henry Tucker, chief executive van specialistische verzekeringsgroep Hearns, zei dat de tokenized opzet geen gewone retailbelegging van rampenverzekering maakt. Het kapitaal is volledig vastgelegd om een afgebakend verzekeringsrisico te dekken. Volgens hem gaat het niet om een gok op andermans verlies, maar om financiering van een concreet risico.
Waarom tokenization telt
De partijen denken aan een structuur die kleinere economische belangen kan toelaten, al moet die nog steeds voldoen aan regels voor effecten, verzekeringen en beleggersbescherming. Dat is relevant voor een markt die traditioneel vooral openstond voor specialistische fondsen en grote instellingen, met minimale inleg die vaak oploopt tot $250.000 (€223.600) of meer.
Tucker noemde vooral overstromingsdekking en tyfoonbescherming in Zuidoost-Azië als voorbeelden van risico's die lastig te plaatsen zijn bij traditionele herverzekeraars. Een tokenized structuur kan volgens hem helpen om kapitaal op te halen voor één duidelijk afgebakend risico, met vooraf vastgelegde aannames en een bijbehorend rendement voor beleggers.
Relevantie voor Europese lezers
Voor Europese crypto- en financiële lezers laat dit zien hoe blockchain-achtige infrastructuur ook buiten de klassieke cryptomarkt wordt ingezet. Tokenization wordt hier gebruikt voor een beleggingsinstrument dat direct gekoppeld is aan verzekeringsrisico, niet aan speculatie op een tokenprijs. Dat maakt de discussie vooral relevant voor partijen die kijken naar nieuwe vormen van kapitaalvorming, toezicht en toegang tot institutionele markten.
Er is al een praktisch voorbeeld van cat bonds in de publieke sector. De Wereldbank regelde in mei $200 miljoen aan orkaandekking voor Jamaica, na een eerdere transactie die uitkeerde na orkaan Melissa in 2025. Jamaica's minister van Financiën, Fayval Williams, noemde cat bonds toen een belangrijk onderdeel van de kapitaalmarkttoegang voor de weerbaarheidsstrategie van het land.