Clarity Act wywiera presję na banki lokalne przez stablecoin rewards
Community banks obawiają się, że stablecoin rewards odciągną depozyty i uderzą w lokalną akcję kredytową. Dyskusja wokół Clarity Act i GENIUS Act dotyczy granicy między nagrodą a odsetkami.
Najważniejsze informacje
- Amerykański community banker ostrzega, że Clarity Act może zaszkodzić małym bankom, jeśli stablecoin rewards nie zostaną ściślej ograniczone.
- Nate Franzén twierdzi, że nagrody mogą wyciągać depozyty z lokalnych banków i w ten sposób uderzać w akcję kredytową w małych społecznościach.
- Zdaniem Franzéna ustawa pozostawia zbyt dużo miejsca na konstrukcje za pośrednictwem exchanges i wallets, które przypominają odsetki.
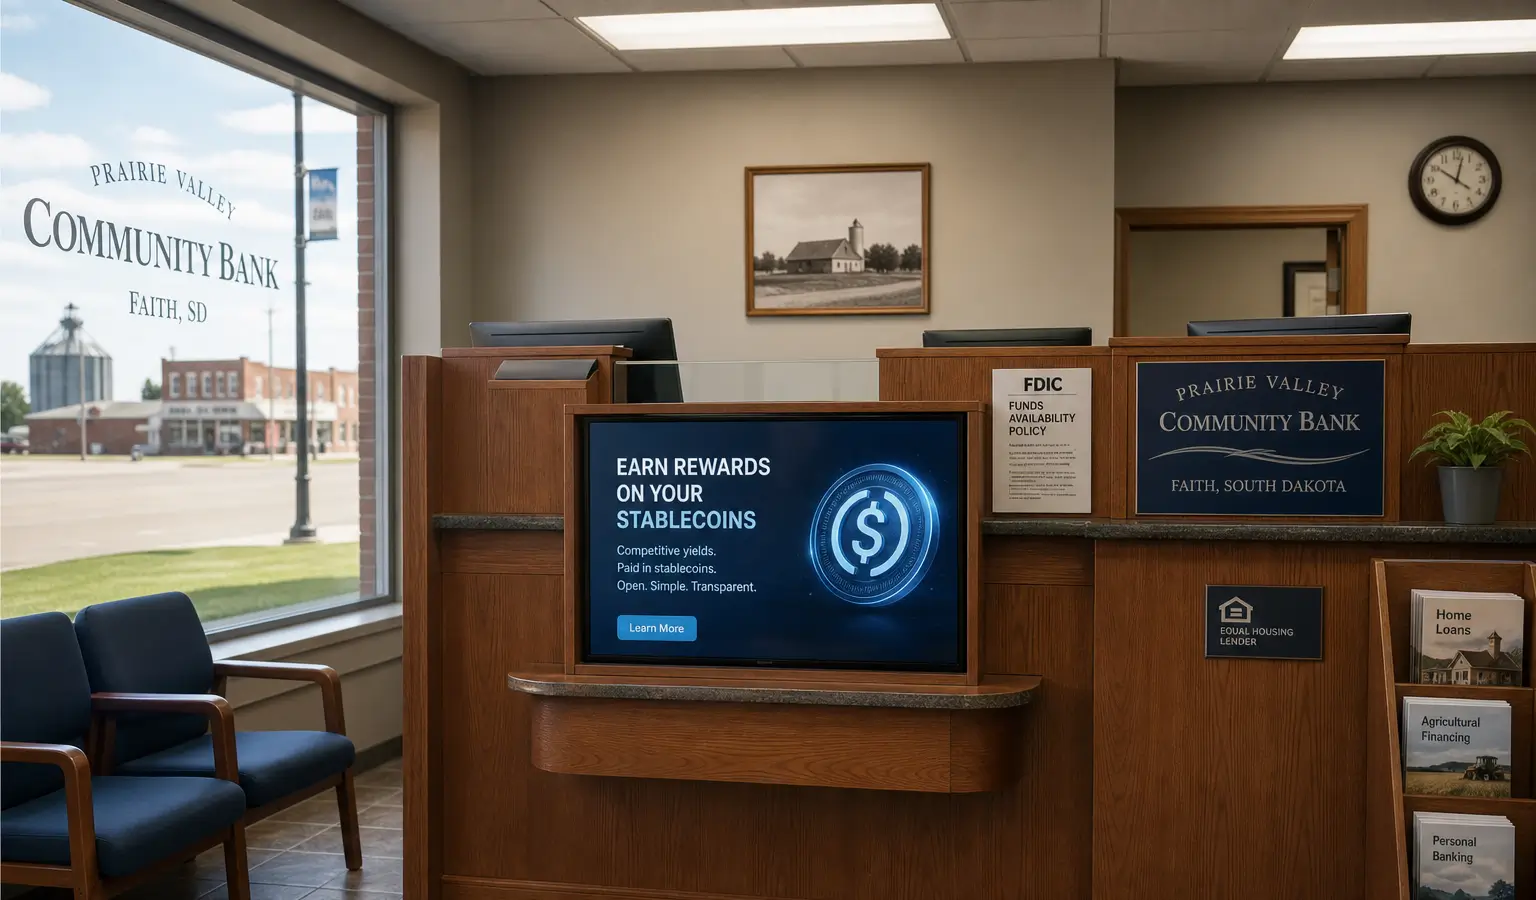
Amerykański community banker ostrzega, że Clarity Act może ustawić małe banki na gorszej pozycji, jeśli stablecoin rewards nie zostaną ściślej ograniczone. Według Nate’a Franzéna, bankiera z Dakoty Południowej, takie nagrody mogą wyciągać depozyty z lokalnych banków, a tym samym uderzać w akcję kredytową w małych społecznościach. Przyznaje on, że stablecoiny mogą przyspieszać płatności i ułatwiać ich realizację na skalę międzynarodową, ale uważa, że ustawa pozostawia teraz zbyt dużo miejsca na konstrukcje przypominające odsetki.
Dlaczego sektor bankowy się sprzeciwia
Franzén odnosi się do tekstu opinii Summer Mersinger z Blockchain Association. Jak twierdzi, sugerowała ona, że obawy o deposit flight są podsycane głównie przez duże banki i zostały zgłoszone zbyt późno w procesie legislacyjnym. Franzén nazywa ten obraz nieprawdziwym i mówi, że małe banki ostrzegają przed skutkami już od ponad roku.
Jego główny argument jest prosty: jeśli klient wypłaca pieniądze z rachunku bankowego i przenosi je do stablecoina, środki nadal pozostają w systemie finansowym, ale już nie w lokalnym banku. Emitent stablecoina utrzymuje rezerwy, często w dolarach lub krótkoterminowych Treasuries, lecz bank traci według niego funding na lokalne kredyty. W stanie takim jak Dakota Południowa, gdzie community banks są ściśle powiązane z rolnictwem, hodowlą i małymi firmami, może to być odczuwalne bezpośrednio.
Franzén przywołuje dane, z których ma wynikać, że mniejsze banki w stanie łącznie utrzymują około $47 miliardów (€40,3 miliarda) depozytów. American Bankers Association szacuje według niego, że nawet $4,7 miliarda (€4 miliardy) z tej kwoty może przenieść się do stablecoinów, jeśli nie pojawią się jasne guardrails. To mogłoby obniżyć zdolność kredytową w Dakocie Południowej nawet o $3,7 miliarda (€3,2 miliarda).
Rewards i pole gry
Dyskusja dotyczy nie tylko samych stablecoinów, lecz przede wszystkim struktury nagród. GENIUS Act zakazuje emitentom stablecoinów wypłacania odsetek, ale według Franzéna Clarity Act nadal pozostawia przestrzeń dla exchanges i dostawców wallets, by oferować coś podobnego poprzez rewards. Ma to znaczenie, ponieważ GENIUS Act od lipca 2025 roku ma właśnie zapobiegać bezpośredniej konkurencji stablecoinów z depozytami bankowymi.
Ustawa ta nakazuje też emitentom utrzymywanie 100% reserve backing w płynnych aktywach, takich jak dolary lub krótkoterminowe Treasuries, oraz publikowanie miesięcznych kontroli. Ma to chronić konsumentów i zwiększać stabilność stablecoinów. Jednak według Franzéna nie zmienia to problemu community banks, jeśli nagrody oferowane przez podmioty trzecie i tak zaczynają przypominać odsetki.
Nazywa on pole gry niesprawiedliwym, jeśli produkty stablecoinowe mogą przekazywać zysk bez pełnienia tej samej funkcji kredytowej co banki. Banki zamieniają depozyty na hipoteki, kredyty dla rolnictwa i kapitał obrotowy. Emitenci stablecoinów mogą według niego po prostu utrzymywać Treasuries. W efekcie, jak mówi, grozi to mniejszą dostępnością kredytu dla lokalnych gospodarek.
Dlaczego ma to znaczenie w Europie
Dla europejskich obserwatorów rynku krypto jest to istotne przede wszystkim dlatego, że pokazuje, jak szybko regulacje stablecoinów mogą przesuwać się od innowacji do struktury rynku. Poza USA pojawia się też to samo pytanie: kiedy program nagród w wallet lub na exchange staje się w praktyce alternatywą dla rachunku bankowego? Takie dyskusje mogą później wpływać również na to, jak europejscy regulatorzy będą patrzeć na stablecoiny i produkty płatnicze.
Amerykańska debata jest zresztą szersza niż jeden projekt ustawy. W sporze o stablecoin-yield banki i firmy kryptowalutowe od dawna ścierają się o to, czy rewards na stablecoinach mogą odciągać depozyty.