Bancos apostam em stablecoins à medida que a regulação e a procura crescem
Bancos nos EUA e na Europa preparam os seus próprios tokens, à medida que a GENIUS Act e o regulamento MiCA trazem mais clareza. Entretanto, as stablecoins estão a tornar-se numa infraestrutura de pagamento para pagamentos B2B e transfronteiriços.
Pontos principais
- As stablecoins estão a passar de liquidez de negociação para meio de pagamento em transferências transfronteiriças e liquidação empresarial.
- 21 instituições financeiras querem criar uma empresa de stablecoin em 2026 e lançar em 2027 um token em dólares, seguido de uma versão em euros.
- A regulação através da GENIUS Act e do regulamento MiCA está a integrar ainda mais as stablecoins no sistema financeiro e a reforçar o papel dos bancos.
Os bancos olham em 2026 de forma subitamente diferente para stablecoins. Durante anos, estes tokens circularam sobretudo nas exchanges de criptomoedas como liquidez de negociação, mas agora estão a tornar-se num meio de pagamento para transferências transfronteiriças e liquidação empresarial. Esta mudança está a pressionar o setor bancário tradicional a participar também.
De meio de negociação a infraestrutura de pagamento
A oferta total de stablecoins subiu de 27 mil milhões de dólares (23,5 mil milhões de euros) no final de 2020 para mais de 300 mil milhões de dólares (261 mil milhões de euros) atualmente. Segundo a Artemis Analytics, o fluxo transfronteiriço para os EUA ascende sozinho a quase 127 mil milhões de dólares (111 mil milhões de euros) por mês, enquanto as empresas liquidaram no ano passado 226 mil milhões de dólares (197 mil milhões de euros) em pagamentos B2B em stablecoins. Isto mostra que as stablecoins já não servem apenas como etapa intermédia para investidores, mas também são cada vez mais usadas nos bastidores dos pagamentos.
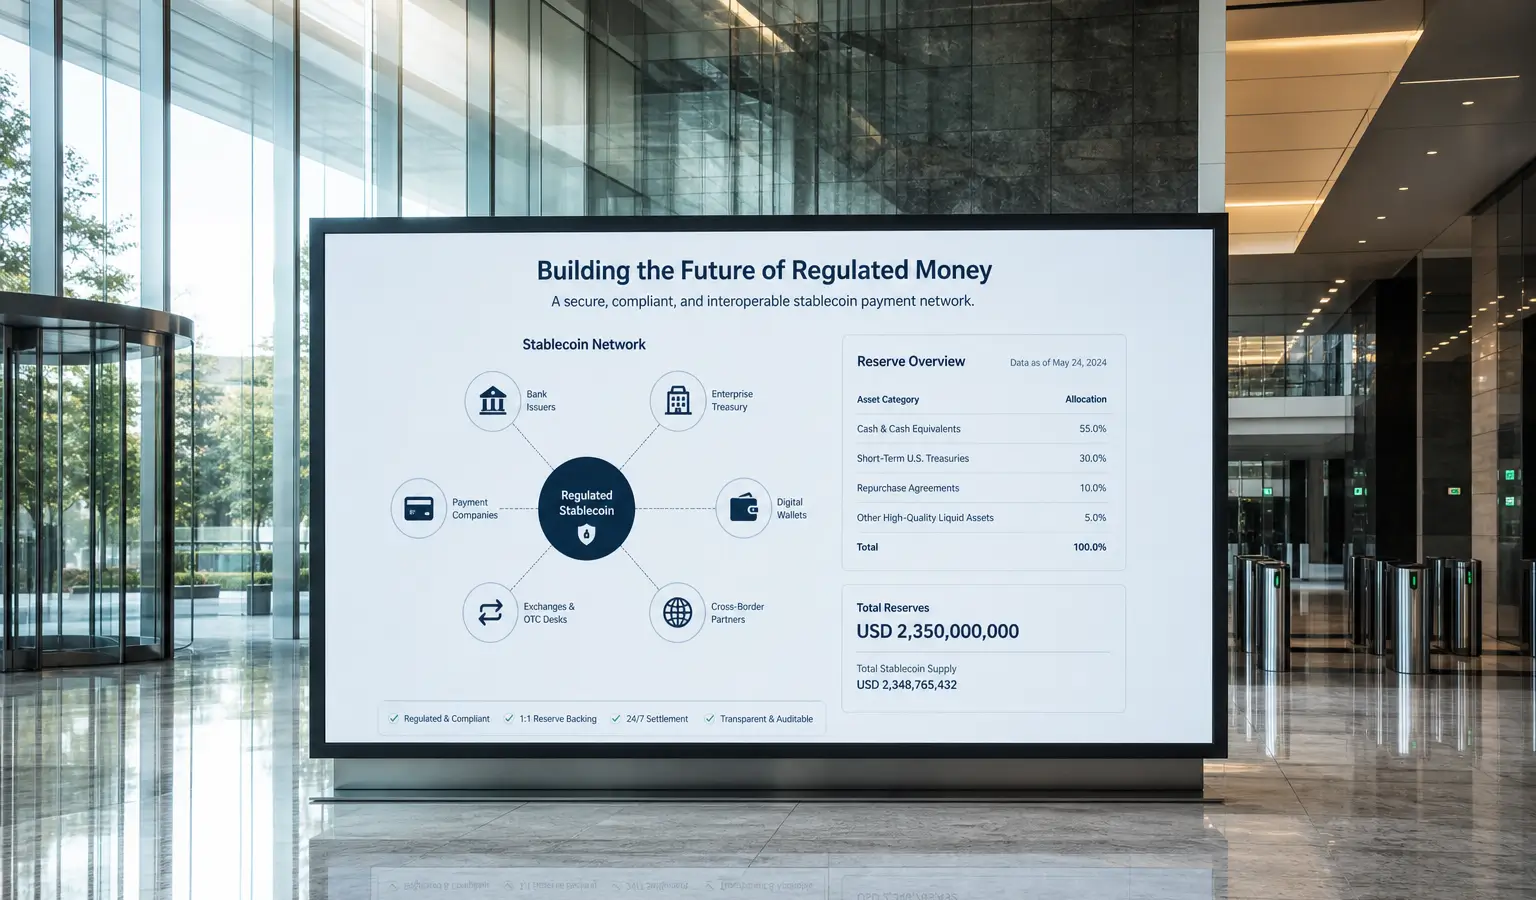
Essa evolução despertou os bancos. Nos EUA, 21 instituições financeiras, incluindo Bank of America, Citi, Goldman Sachs e Deutsche Bank, acordaram em 1 de setembro criar, na segunda metade de 2026, uma nova empresa para uma stablecoin. O plano é lançar, na primeira metade de 2027, um token em dólares, seguido de uma versão em euros. O grupo diz querer cumprir a GENIUS Act e o regulamento MiCA.
Porque é que os bancos estão a entrar
O cerne da discussão é simples: se as stablecoins forem cada vez mais usadas para pagamentos, os bancos não querem perder o valor e o contacto com o cliente para as empresas de criptomoedas. Os lóbis bancários já tentaram em Washington limitar as recompensas sobre saldos em stablecoins, porque, segundo estes, um token com juros se assemelha demasiado a um depósito. Ao mesmo tempo, nomes de peso como Visa, BlackRock, Google e DoorDash estão por trás da Open USD, uma stablecoin que ainda deverá ser lançada este ano.
Os especialistas ouvidos pela BeInCrypto apontam sobretudo para a regulação e o volume. A GENIUS Act trouxe mais clareza nos EUA sobre o que é uma stablecoin e o que um emissor deve fazer. Na Europa, o regulamento MiCA oferece desde 2024 um enquadramento semelhante para ART's e EMT's, com requisitos rigorosos de reservas, auditorias e transparência. Para os bancos, isso torna o passo menos vago, embora continue a colocar-se a questão de saber se um token próprio acrescenta realmente algo para os clientes.
O que isto significa para a Europa
Para os utilizadores europeus de criptomoedas, o mais relevante é que as stablecoins estão cada vez mais a ser integradas no sistema financeiro regulado. Isso pode aumentar a adoção, mas também torna mais claro quais as partes que têm de manter reservas e sob que supervisão ficam. O Banco de Espanha já tinha alertado anteriormente para o facto de, sobretudo, as stablecoins em dólares que se movem entre várias jurisdições poderem criar riscos de fuga de depósitos e de transmissão da política monetária se as regras continuarem fragmentadas.
Isto torna os próximos tokens bancários mais do que uma experiência interna. Se grandes bancos nos EUA e na Europa lançarem as suas próprias stablecoins, isso poderá alterar a forma como as empresas transferem dinheiro entre bancos, carteiras e redes de pagamento. Para o mercado das criptomoedas, significa sobretudo que as stablecoins estão cada vez menos a ser um fenómeno periférico e cada vez mais a fazer parte da infraestrutura financeira.
Também nos EUA cresce a pressão sobre os bancos para se posicionarem face às recompensas em stablecoins, porque estas, segundo grupos de pressão, se assemelham demasiado a juros e podem desviar depósitos. Esse debate deixa claro porque é que os grandes bancos preferem agora reclamar para si próprios um papel no mercado.
Na Europa, coloca-se ainda a questão de como um token em euros se relaciona com o mercado existente. As stablecoins em euros continuam muito atrás das variantes em dólares, embora um enquadramento MiCA possa reduzir essa diferença ao longo do tempo.