A América Latina debate-se com a verdadeira questão das stablecoins
Na América Latina, a política de stablecoins gira menos em torno de USDC ou USDT do que de onde estão as reservas em dólares. A Argentina, o Brasil e o México procuram, nesse contexto, regras que protejam os fluxos de capitais e a soberania monetária.
Pontos principais
- Na América Latina, o debate sobre stablecoins gira sobretudo em torno de onde são mantidas as reservas em dólares por detrás dos tokens.
- Para os utilizadores na região, a ligação ao dólar é mais importante do que qual stablecoin vence, desde que o gestor da reserva permaneça solvente.
- A Argentina, o Brasil e o México mostram que as stablecoins estão a tornar-se cada vez mais importantes para pagamentos, poupança e regulação.
Washington discute sobretudo quem pode emitir uma stablecoin, o que deve estar por detrás dela e como isso é controlado. Na América Latina, a questão é diferente. Aqui, importa menos quem vence entre USDC e USDT e mais onde estão, na prática, os dólares por detrás destes tokens.
Outra questão do que em Washington
Para os utilizadores em Buenos Aires, Bogotá ou Cidade do México, muitas vezes pouco importa qual token em dólares vence, desde que a ligação ao dólar se mantenha e a entidade que gere as reservas continue solvente. Isto representa uma grande diferença face ao debate americano, onde a Reserva Federal e a OCC olham sobretudo para quem pode fazer essa promessa e sob que regras.
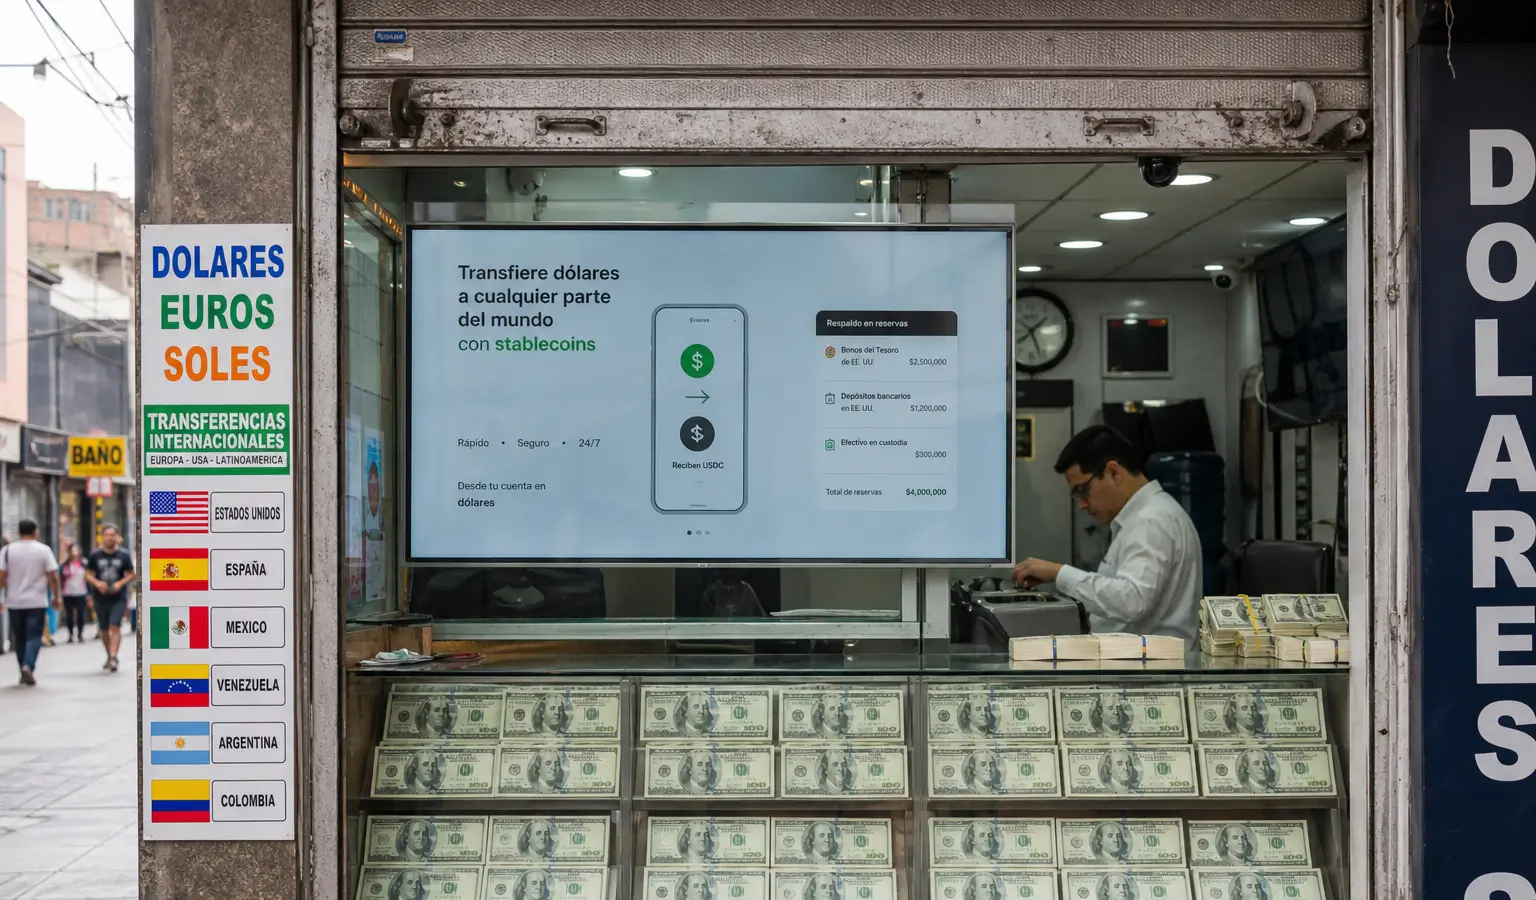
A região tenta, assim, resolver um problema diferente: o acesso a uma moeda que os governos locais não emitem por si próprios. Isso faz com que as stablecoins indexadas ao dólar não sejam apenas um produto cripto, mas também um meio prático de pagamento e poupança em economias onde a moeda forte continua escassa.
Reservas fora da fronteira
A questão central passa, assim, a ser onde deve estar a cobertura desses dólares. Um dólar numa conta de reserva em Nova Iorque não funciona no ecrã de um utilizador de forma diferente de um dólar em Buenos Aires ou São Paulo, mas, para os supervisores, essa diferença é grande. O dinheiro mantido offshore fica menos diretamente disponível para o sistema financeiro local quando a pressão aumenta.
Essa tensão já é visível na região. A Argentina continua a ser o mercado cripto mais dolarizado da região em termos de volume de negociação, enquanto no Brasil o volume institucional de stablecoins subiu de 5% dos fluxos cripto locais em 2024 para 84% em 2025, segundo os dados fornecidos. No México, além disso, há uma proposta de lei em cima da mesa para regular stablecoins indexadas ao peso.
O Banco de Compensações Internacionais já tinha alertado anteriormente que uma adoção ampla de stablecoins indexadas ao dólar pode enfraquecer os controlos de capitais e afetar a soberania monetária nos mercados emergentes. O FMI também apelou a uma abordagem internacional coordenada, precisamente para preservar a estabilidade financeira enquanto a inovação mantém espaço.
Porque é que isto também afeta a Europa
Para os seguidores europeus de criptomoedas, este debate mostra como as regras sobre stablecoins podem ter impactos muito diferentes consoante a região. Na América Latina, não se trata apenas da supervisão do emissor, mas também da questão de saber se as reservas devem ser mantidas localmente, offshore ou num modelo misto. Isso torna a regulação das stablecoins ali mais diretamente ligada aos fluxos bancários, às remessas e à margem de manobra política do que em muitos outros mercados.
Entretanto, a região procura os seus próprios enquadramentos para integrar as stablecoins no sistema financeiro. Isso pode ser relevante para supervisores europeus e empresas de criptomoedas que acompanham a evolução do uso de tokens em dólares fora dos EUA, sobretudo agora que a procura por pagamentos transfronteiriços rápidos e baratos continua a crescer em vários mercados.