Itaú Unibanco comunica corretagem de criptomoedas ao abrigo das novas regras brasileiras
O Itaú oferece Bitcoin, Ether e USDC através de negociação e custódia; a comunicação ao banco central segue-se à Resolução 520, que impõe requisitos mais rigorosos aos bancos e aos prestadores de criptomoedas.
Pontos principais
- O Itaú Unibanco comunicou a sua negociação e custódia de criptomoedas ao abrigo das novas regras brasileiras ao banco central.
- O banco é o primeiro banco privado no Brasil a dar este passo no novo enquadramento para serviços de criptomoedas.
- A Resolução 520 estabelece requisitos mais rigorosos, incluindo obrigação de comunicação, certificação técnica e regras para saldos de clientes, auditorias e reservas.
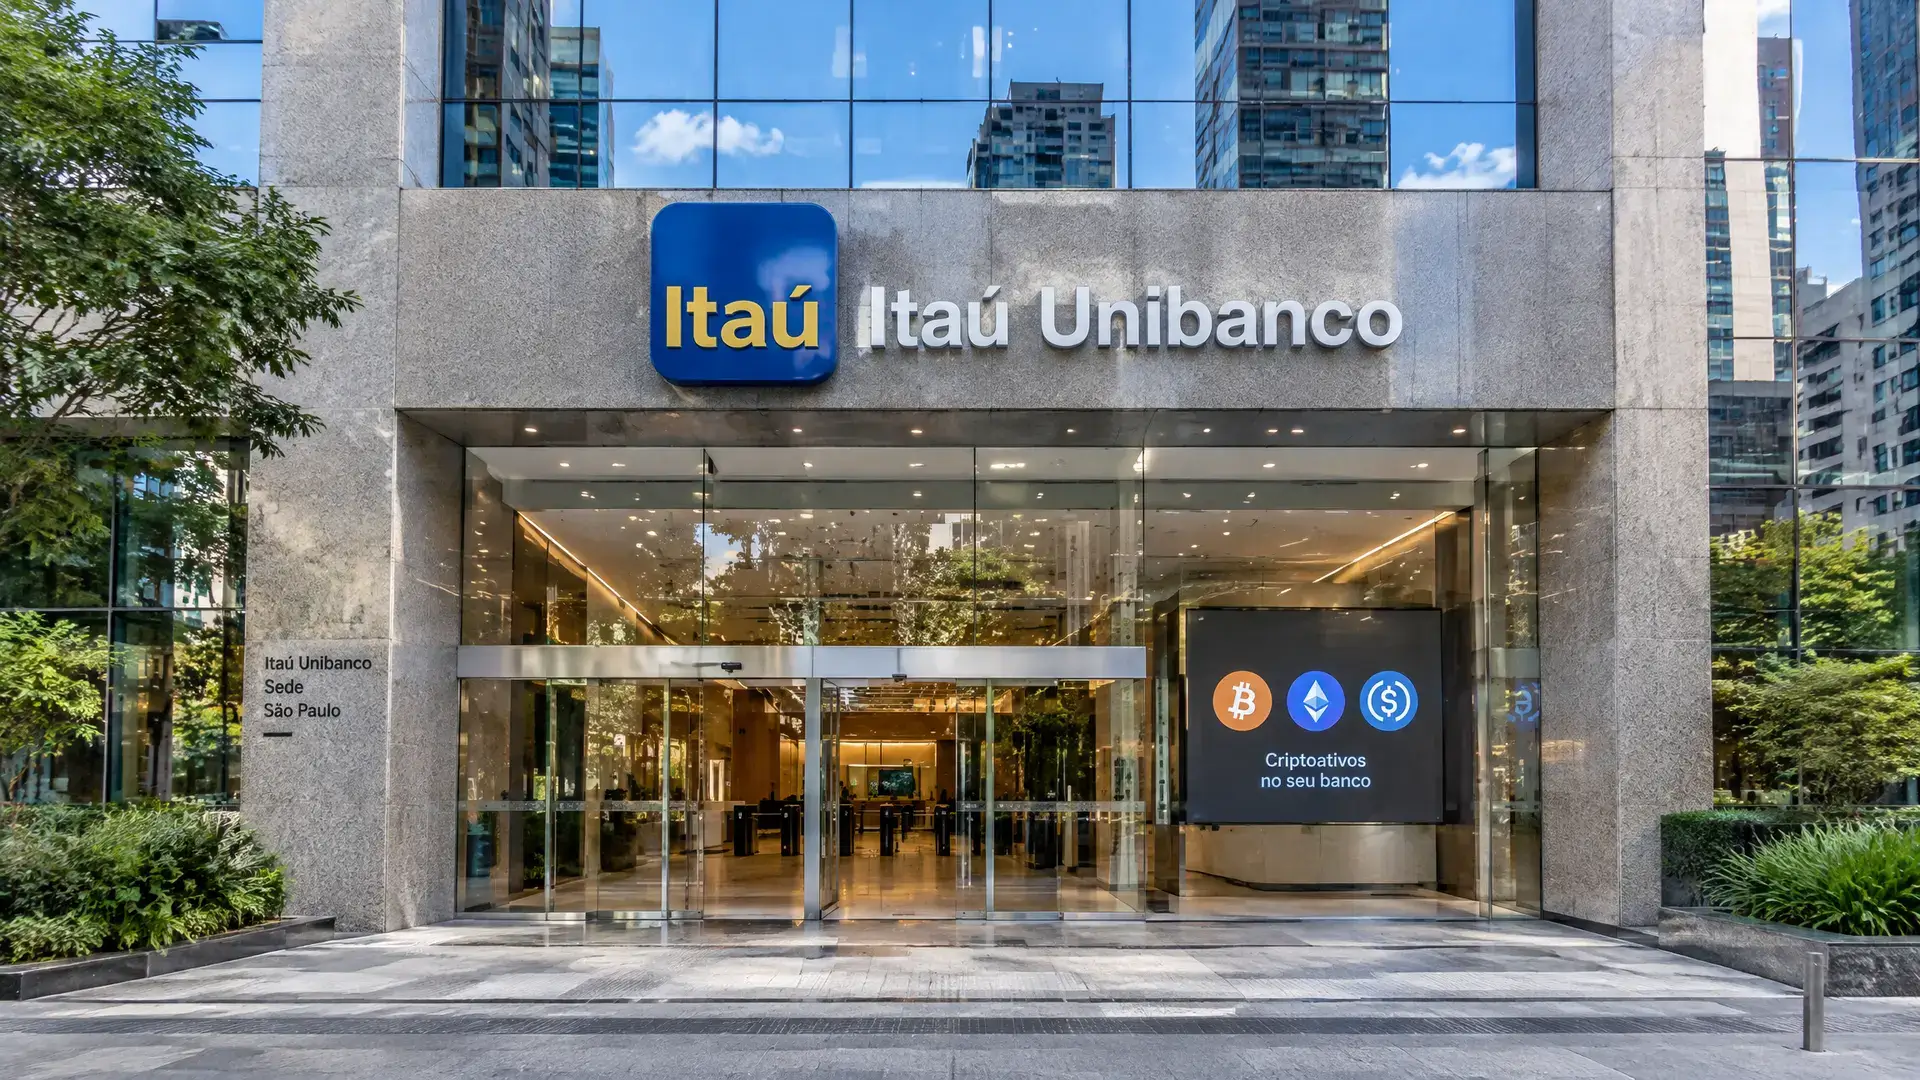
O Itaú Unibanco comunicou oficialmente a sua negociação e custódia de criptomoedas ao abrigo das novas regras brasileiras. Com isso, o maior banco privado do país torna-se o primeiro banco a dar este passo no novo enquadramento para serviços de criptomoedas.
A comunicação foi enviada na terça-feira ao banco central, pouco antes do prazo de 30 de outubro. Segundo as regras, os bancos que já foram autorizados pelo banco central podem continuar a oferecer os seus serviços de criptomoedas através de uma comunicação, enquanto os prestadores de criptomoedas em separado têm primeiro de solicitar uma licença.
O que o Itaú faz agora
Segundo o seu site, o Itaú oferece 15 criptoativos, incluindo Bitcoin, Ether e a stablecoin em dólares USDC. O banco começou com este serviço em dezembro de 2023 e não divulgou números sobre o número de clientes ou o volume de negociação.
A combinação de negociação e custódia enquadra-se na categoria de corretagem nas regras brasileiras. Isto é relevante, porque o banco central, com a Resolução 520, não só introduziu uma obrigação de comunicação, como também associou requisitos mais rigorosos a quem pode oferecer serviços de criptomoedas.
Requisitos brasileiros mais rigorosos
A Resolução 520 entrou em vigor a 2 de fevereiro e deu às partes já existentes 270 dias para se comunicarem. Quem falhar este prazo tem de deixar de oferecer serviços de criptomoedas no prazo de 30 dias. Para os prestadores de criptomoedas já existentes, aplicou-se em simultâneo um prazo semelhante para solicitar uma licença.
As regras vão além de uma simples comunicação. O banco central exige também uma certificação técnica independente. Além disso, os prestadores têm de demonstrar, entre outros aspetos, que cumprem os requisitos relativos à separação dos saldos de clientes, auditorias e prova de reservas. Para os leitores europeus, é sobretudo relevante que o Brasil esteja assim a estabelecer um enquadramento mais claro para bancos e empresas de criptomoedas, com requisitos mais pesados para as partes que pretendem oferecer criptomoedas em grande escala. Noutros mercados, os bancos também estão a avançar para serviços de criptomoedas regulados; assim, a Sparkasse começou recentemente a oferecer negociação de criptomoedas na aplicação bancária para clientes alemães.
Mais pressão sobre a estrutura do mercado
A nova abordagem brasileira não afeta apenas os bancos. Em setembro, o banco central também adiou a data a partir da qual os bancos e outras instituições autorizadas deixam de poder fazer negócios com partes de criptomoedas não autorizadas. Isto torna a linha de separação entre prestadores regulados e não regulados mais nítida, precisamente num mercado em que as stablecoins e as transações internacionais estão a tornar-se cada vez mais importantes.