Reino Unido quer atribuir à Bank of England nova função para as stablecoins
Londres quer enquadrar as stablecoins e os pagamentos tokenizados num único quadro, enquanto a Bank of England terá de reportar anualmente sobre inovação. A FCA está, em simultâneo, a concluir as primeiras regras para empresas de criptomoedas e stablecoins.
Pontos principais
- O governo britânico quer atribuir à Bank of England uma função legal para apoiar a inovação em stablecoins e dinheiro digital.
- A estabilidade financeira continua a ser a principal missão, enquanto o banco terá de reportar anualmente ao parlamento sobre inovação nos pagamentos.
- O Reino Unido trabalha, em simultâneo, em regras para pagamentos tokenizados, pagamentos por agentes de IA e novas regras para stablecoins com um limite de emissão.
O governo britânico quer atribuir à Bank of England uma nova função legal para apoiar a inovação em stablecoins e outras formas de dinheiro digital. A estabilidade financeira continua, nesse contexto, a ser a principal missão do banco central. A medida deverá formalizar a modernização dos pagamentos, enquanto Londres trabalha, em simultâneo, em regras para pagamentos tokenizados e analisa como estas devem lidar com pagamentos por agentes de IA.
Nova função para o banco central
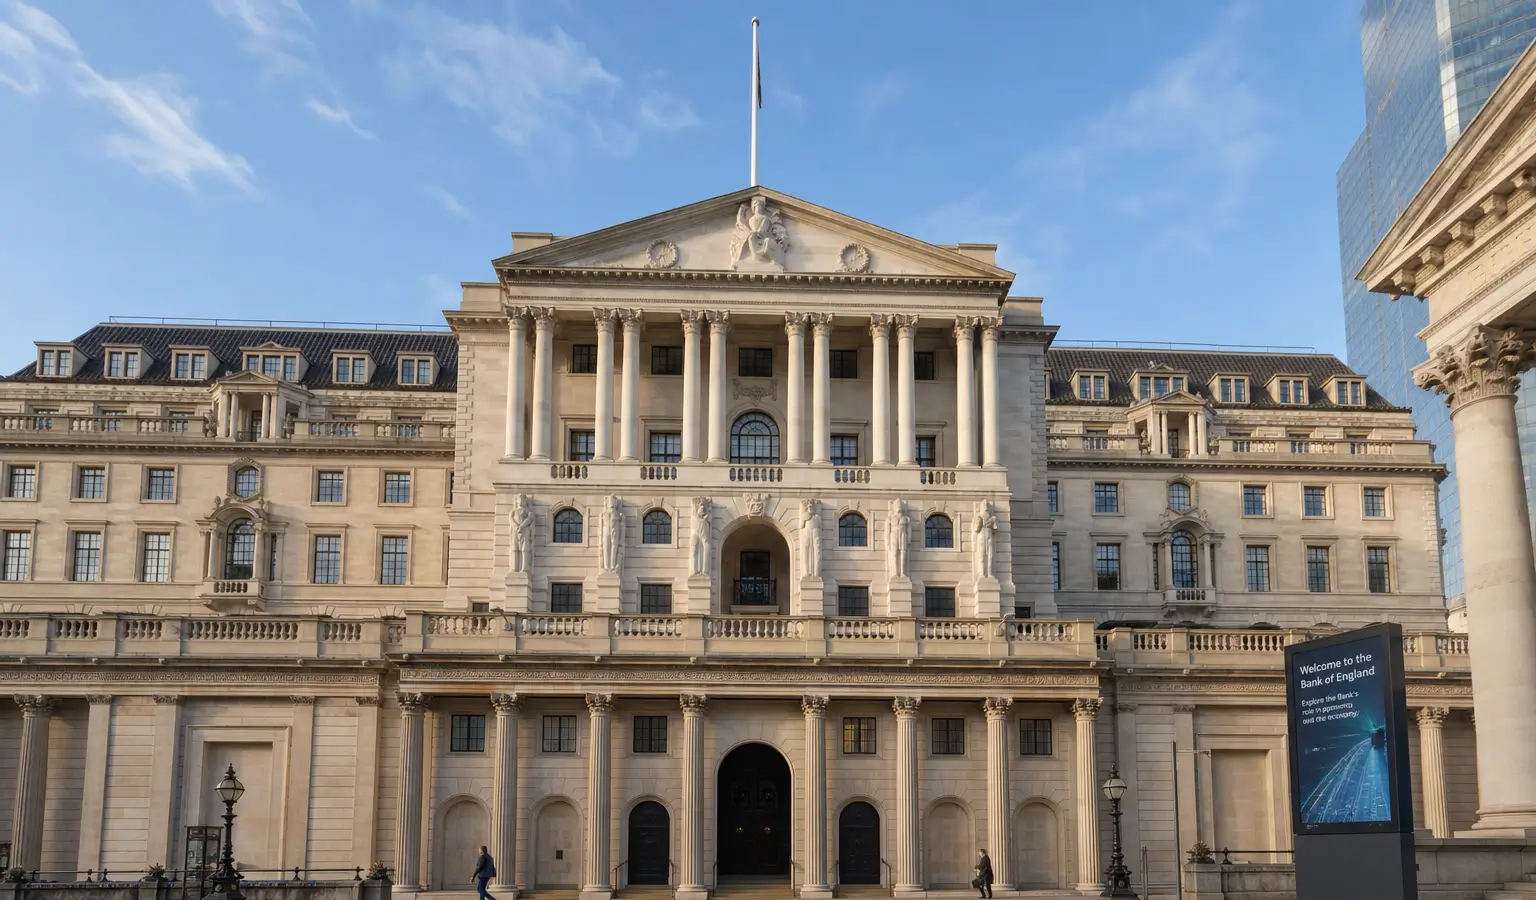
A alteração proposta surge através de uma emenda ao Financial Services and Markets Bill. Segundo o Ministério das Finanças, a Bank of England deverá passar a reportar anualmente ao parlamento sobre a forma como promove a inovação nos sistemas de pagamento e no dinheiro digital.
A City Minister Lucy Rigby afirmou que a estabilidade financeira será sempre o objetivo principal da Bank, mas que a nova função secundária deverá ajudar o banco central a avançar com a inovação nos pagamentos e nas finanças digitais. Com isso, o governo quer consolidar a orientação para um quadro mais formal para os pagamentos digitais.
Os planos enquadram-se numa abordagem britânica mais ampla, na qual os pagamentos tradicionais e tokenizados devem caber num único quadro regulatório. Nesse contexto, o país não olha apenas para as stablecoins, mas também para os depósitos tokenizados e para a forma como os novos meios de pagamento com agentes de IA devem funcionar na prática. Isto acompanha a mudança mais ampla em que as stablecoins são cada vez mais vistas como infraestrutura de pagamentos, como na aposta da Visa nas stablecoins e na IA para pagamentos.
Regras mais rigorosas, mas mais flexíveis
Em junho, a Bank of England retirou limites temporários anteriormente propostos para a detenção de stablecoins. Em vez disso, surgiu um limite temporário de emissão de 40 mil milhões de libras, ou cerca de 54 mil milhões de dólares (46,3 mil milhões de euros), para cada stablecoin de importância sistémica. Os emissores podem manter até 70% das suas reservas em obrigações do Estado britânico de curto prazo, enquanto o restante deve ficar junto do banco central.
A Financial Conduct Authority também já concluiu regras separadas para empresas de criptomoedas e emissores de stablecoins. Após feedback do setor, os requisitos de capital foram simplificados. As empresas podem pedir uma licença a partir de 30 de setembro, enquanto o regime deverá entrar em vigor em 25 de outubro de 2027.
Porque é relevante
Para os seguidores europeus das criptomoedas, isto é sobretudo relevante porque o Reino Unido não quer apenas enquadrar as stablecoins de forma mais rigorosa, mas também integrá-las explicitamente no sistema de pagamentos. Isto pode ser importante para emissores que se concentram em denominações em libras esterlinas e para entidades que operam em vários mercados com regras diferentes.
O momento coincide, além disso, com um mercado que cresceu rapidamente. Segundo a DeFiLlama, o mercado de stablecoins vale atualmente cerca de 303 mil milhões de dólares (260 mil milhões de euros), face a cerca de 200 mil milhões de dólares (171 mil milhões de euros) no início do ano passado. Os dados da Visa mostram ainda que as pequenas transações de retalho com stablecoins aumentaram significativamente, o que aponta para uma utilização mais ampla fora do mercado puramente cripto.