Lateinamerika ringt mit der eigentlichen Stablecoin-Frage
In Lateinamerika dreht sich die Stablecoin-Politik weniger um USDC oder USDT als darum, wo die Dollarreserven liegen. Argentinien, Brasilien und Mexiko suchen dabei nach Regeln, die Kapitalströme und monetäre Souveränität schützen.
Wichtigste Erkenntnisse
- In Lateinamerika dreht sich die Stablecoin-Diskussion vor allem darum, wo die Dollarreserven hinter Tokens gehalten werden.
- Für Nutzer in der Region ist die Dollar-Anbindung wichtiger als die Frage, welche Stablecoin gewinnt, solange der Reserveverwalter zahlungsfähig bleibt.
- Argentinien, Brasilien und Mexiko zeigen, dass Stablecoins für Zahlungen, Sparen und Regulierung immer wichtiger werden.
Washington diskutiert vor allem darüber, wer eine Stablecoin ausgeben darf, was dahinterstehen muss und wie das kontrolliert wird. In Lateinamerika liegt die Frage anders. Dort geht es weniger um den Sieger zwischen USDC und USDT, sondern mehr darum, wo die Dollars hinter diesen Tokens eigentlich gehalten werden.
Andere Frage als in Washington
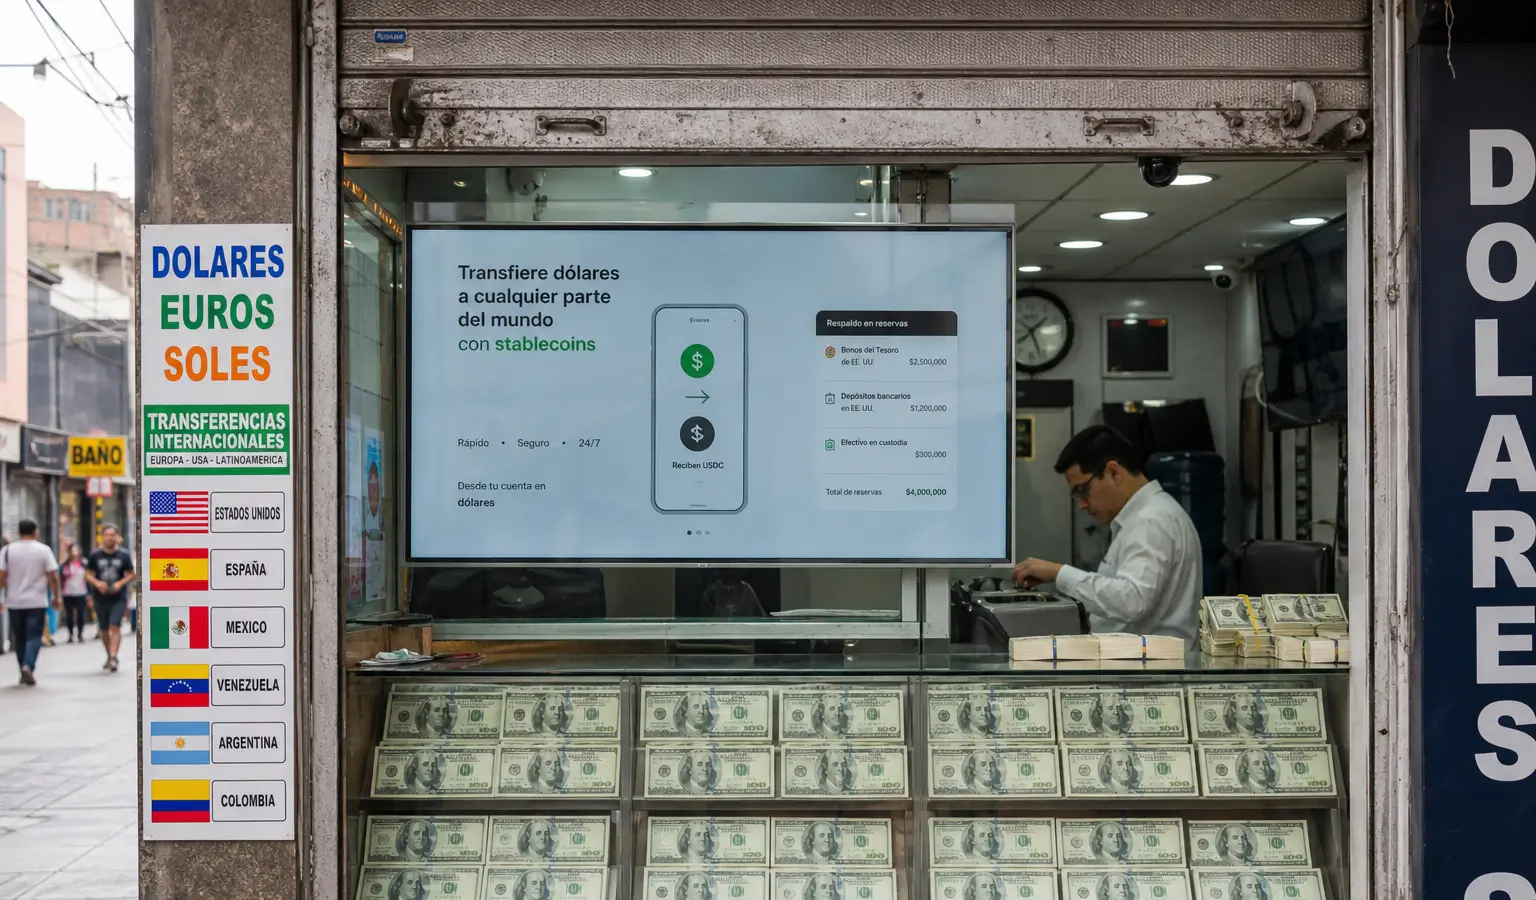
Für Nutzer in Buenos Aires, Bogota oder Mexiko-Stadt macht es oft wenig aus, welcher Dollar-Token gewinnt, solange die Bindung an den Dollar hält und die Partei, die die Reserven verwaltet, zahlungsfähig bleibt. Das ist ein großer Unterschied zur amerikanischen Diskussion, in der die Federal Reserve und die OCC vor allem darauf schauen, wer dieses Versprechen abgeben darf und unter welchen Regeln.
Die Region versucht also, ein anderes Problem zu regeln: den Zugang zu einer Währung, die lokale Regierungen nicht selbst ausgeben. Das macht dollar-gebundene Stablecoins nicht nur zu einem Krypto-Produkt, sondern auch zu einem praktischen Zahlungs- und Sparmittel in Volkswirtschaften, in denen harte Währung knapp bleibt.
Reserven außerhalb der Grenze
Die Kernfrage ist damit, wo die Deckung dieser Dollars liegen soll. Ein Dollar auf einem Reservekonto in New York funktioniert auf dem Bildschirm eines Nutzers nicht anders als ein Dollar in Buenos Aires oder Sao Paulo, aber für Aufseher ist dieser Unterschied groß. Geld, das offshore liegt, ist für das lokale Finanzsystem weniger direkt verfügbar, wenn der Druck zunimmt.
Dieses Spannungsfeld ist in der Region bereits sichtbar. Argentinien bleibt der am stärksten dollarisierte Kryptomarkt der Region gemessen am Handelsvolumen, während in Brasilien das institutionelle Stablecoin-Volumen laut den vorliegenden Zahlen von 5% der lokalen Krypto-Ströme im Jahr 2024 auf 84% im Jahr 2025 gestiegen ist. In Mexiko liegt zudem ein Gesetzentwurf auf dem Tisch, um peso-gebundene Stablecoins zu regulieren.
Die Bank for International Settlements hatte bereits zuvor gewarnt, dass eine breite Adoption von dollar-gebundenen Stablecoins Kapitalverkehrskontrollen untergraben und die monetäre Souveränität in Schwellenländern beeinträchtigen kann. Auch der IWF hat zu einem koordinierten internationalen Ansatz aufgerufen, gerade um die Finanzstabilität zu bewahren und gleichzeitig Raum für Innovation zu lassen.
Bedeutung für Europa
Für europäische Krypto-Beobachter zeigt diese Debatte, wie unterschiedlich Stablecoin-Regeln je nach Region ausfallen können. In Lateinamerika geht es nicht nur um die Aufsicht über den Emittenten, sondern auch um die Frage, ob Reserven lokal, offshore oder in einem gemischten Modell gehalten werden sollten. Das macht die Stablecoin-Regulierung dort direkter mit Bankströmen, Überweisungen und politischem Handlungsspielraum verbunden als in vielen anderen Märkten.
Die Region sucht derweil nach eigenen Rahmenbedingungen, um Stablecoins in das Finanzsystem einzubetten. Das könnte für europäische Aufseher und Krypto-Unternehmen relevant sein, die beobachten, wie sich die Nutzung von Dollar-Tokens außerhalb der USA entwickelt, zumal die Nachfrage nach schnellen und günstigen grenzüberschreitenden Zahlungen in mehreren Märkten weiter wächst.