Los bancos británicos prueban depósitos tokenizados por encima de las stablecoins
Lloyds, NatWest y Barclays probaron pagos mediante blockchain dentro del sistema bancario. La prueba encaja con la preferencia británica por los tokens bancarios frente a las stablecoins privadas, bajo la supervisión del Banco de Inglaterra.
Puntos clave
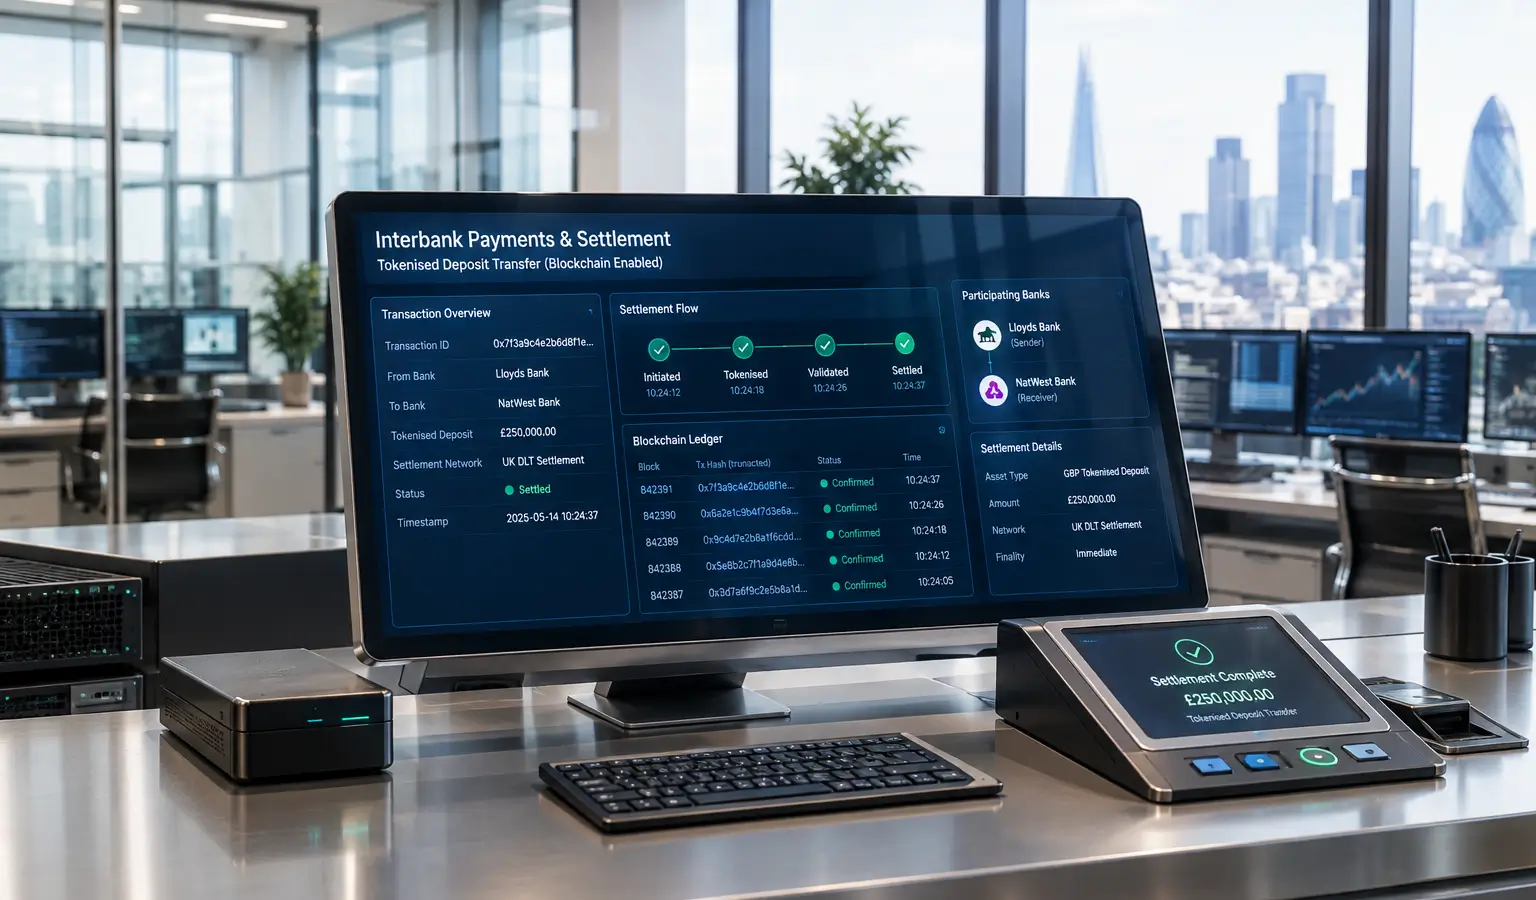
- Los grandes bancos británicos han completado por primera vez pagos entre sí con depósitos tokenizados a través de blockchain dentro del sistema bancario tradicional.
- Lloyds, NatWest y Barclays participaron en el proyecto Great British Tokenised Deposit, incluidas transacciones hipotecarias y compras simuladas.
- La prueba refuerza la preferencia del Banco de Inglaterra por los tokens bancarios frente a las stablecoins emitidas de forma privada y avanza hacia los bonos digitales en 2027.
Los grandes bancos británicos han completado por primera vez pagos entre sí con depósitos tokenizados. Lloyds, NatWest y Barclays movieron dinero a través de blockchain dentro del sistema bancario tradicional, en lugar de mediante stablecoins. Con ello, la preferencia del Banco de Inglaterra por los tokens bancarios frente a las stablecoins emitidas de forma privada gana más peso.
Cómo funcionó la prueba
La prueba formó parte del proyecto Great British Tokenised Deposit de UK Finance. Además de las transferencias interbancarias, los bancos también realizaron dos transacciones hipotecarias. Un grupo aparte de bancos probó una compra simulada en un mercado, en la que depósitos programables retenían el dinero del comprador hasta que se confirmaba la recepción de los bienes.
Según UK Finance, HSBC y otros dos prestamistas también participaron en una transacción peer-to-peer que imitaba una venta en línea. Jana Mackintosh, directora general de Payments and Innovation en UK Finance, afirmó que este tipo de estructura puede ayudar a limitar el fraude. Añadió que el interés desde el extranjero está aumentando.
Por qué Londres elige los tokens bancarios
Los depósitos tokenizados son depósitos bancarios normales representados como un token en blockchain, pero mantienen jurídicamente el mismo estatus que el dinero en una cuenta. Las stablecoins suelen ser emitidas por entidades privadas y quedan fuera del sistema bancario. El Banco de Inglaterra ya había advertido anteriormente que las stablecoins emitidas por bancos podrían alterar el sistema financiero, y sigue manteniendo un límite de emisión, aunque este año se relajaron otras restricciones.
Esa línea encaja con la política más amplia del banco central. En junio de 2026, el Banco de Inglaterra publicó una declaración de política y un borrador de código para los emisores de stablecoins en libras esterlinas, con el objetivo de aportar más claridad a las empresas y regular mejor los medios de pago digitales dentro del sistema financiero británico. También en otros lugares de Europa crece la presión sobre las normas de las stablecoins; el BCE quiere eliminar la norma de MiCA tras la negativa de Tether porque los supervisores están revisando de nuevo los requisitos de reservas para los emisores.
Qué significa esto para Europa
Para los seguidores europeos de las criptomonedas y la tecnología financiera, esto muestra que la tokenización no es solo un tema para las empresas cripto, sino también para los grandes bancos y los reguladores. El debate no gira únicamente en torno a la innovación, sino también a qué tipo de dinero digital encaja mejor dentro de las normas existentes y de la estabilidad financiera. El Banco de Pagos Internacionales también ha advertido anteriormente sobre los riesgos de las stablecoins y considera la tokenización de depósitos bancarios y bonos soberanos como una forma de modernizar el sistema financiero.
El proyecto avanza ahora con la creación de una empresa y un reglamento de gobernanza. Los bancos participantes quieren emitir tres bonos digitales en el primer trimestre de 2027, que podrán negociarse y liquidarse con depósitos tokenizados.