La SEC y la CFTC toman el control tras el fracaso de la Clarity Act
La SEC y la CFTC cubren el vacío con nuevas propuestas sobre acciones tokenizadas, custodia y negociación minorista. Sin embargo, para DeFi y los mercados al contado, la base jurídica sigue siendo limitada.
Puntos clave
- El fracaso de la Clarity Act traslada la regulación cripto en EE. UU. a la SEC y la CFTC.
- La SEC y la CFTC avanzan en torno a acciones tokenizadas, negociación minorista de criptoapalancada y normas de custodia.
- Los juristas afirman que, sin una nueva política del Congreso, siguen abiertas cuestiones importantes sobre supervisión y seguridad jurídica.
El fracaso de la Digital Asset Market Clarity Act ha desplazado la siguiente fase de la regulación cripto en los EE. UU. hacia la SEC y la CFTC. Según los participantes del mercado, esto abre espacio para más negociación, tokenización y acuerdos onchain, pero también deja abierta una cuestión central: ¿cuánta certeza pueden ofrecer los reguladores sin una nueva política del Congreso?
Las agencias cubren el vacío
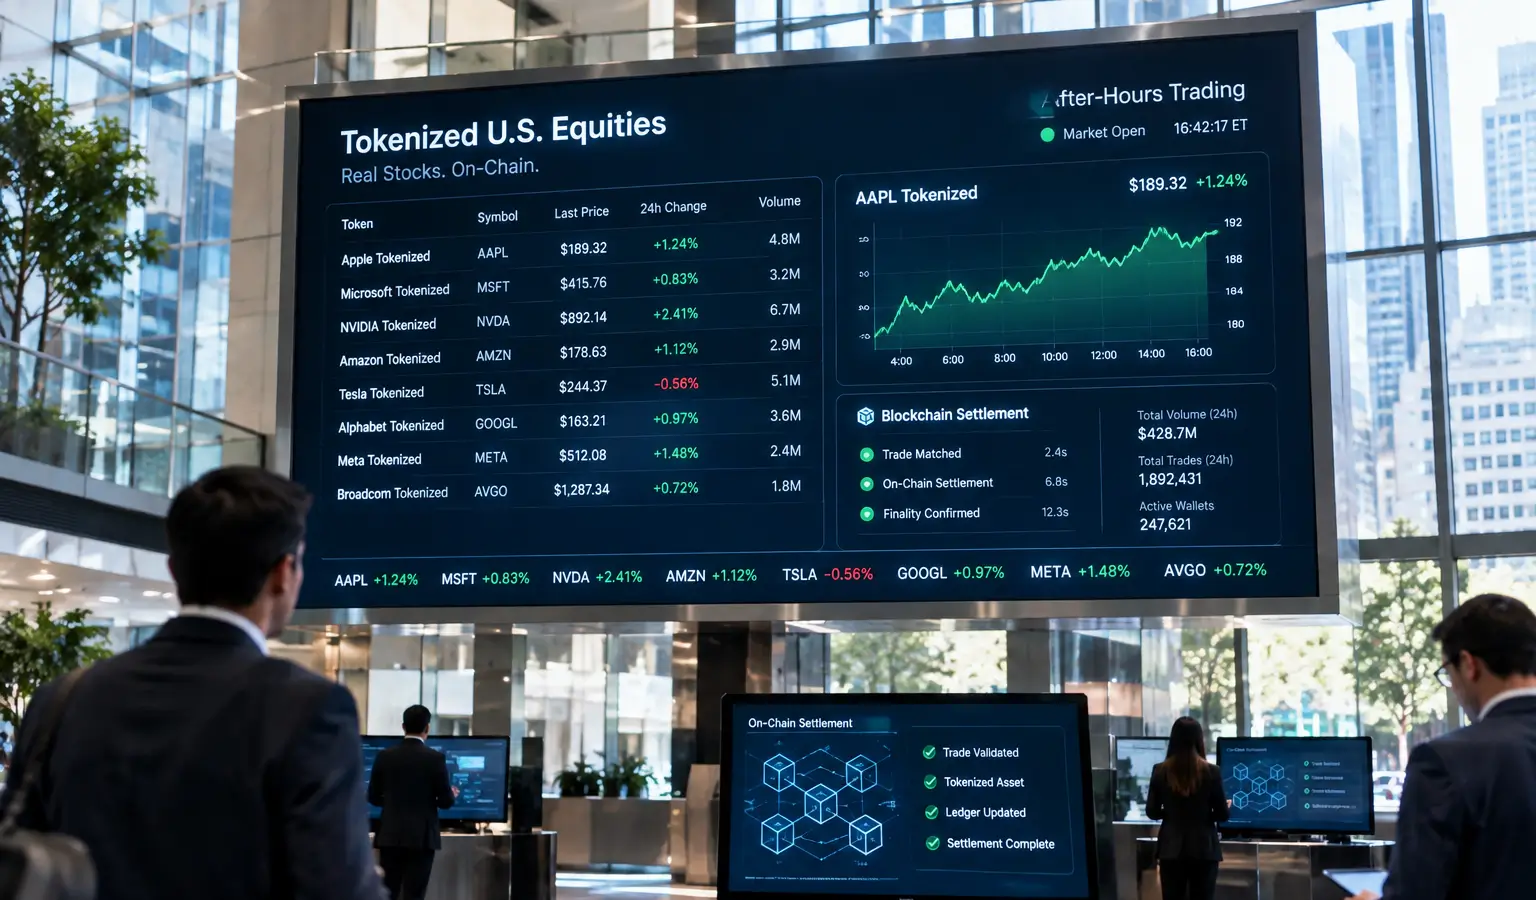
La SEC y la CFTC ya se están moviendo con rapidez para cubrir ese vacío. La SEC introdujo el 17 de septiembre una exención de innovación de cinco años, que permite a las plataformas de negociación cualificadas operar con acciones estadounidenses tokenizadas a través de pools de liquidez en blockchain mientras se elaboran normas permanentes. Esto encaja con el giro más amplio hacia las acciones tokenizadas, algo que también señala la apertura de la SEC a las acciones tokenizadas en blockchain.
La CFTC siguió el 5 de octubre con una solicitud de comentarios sobre normas para la negociación minorista de criptoapalancada y una nueva categoría de registro para los mercados cripto. Todavía no se trata de la aplicación directa de nuevas normas, pero sí del inicio de un largo proceso de consulta y elaboración normativa. La SEC también presentó el 1 de octubre una propuesta de custodia que permite a las state trust companies custodiar criptoactivos de clientes y que, bajo ciertas condiciones, deja que asesores y fondos mantengan la custodia por sí mismos.
Por qué esto importa para Europa
Para los seguidores europeos del sector cripto, lo más relevante es que los reguladores estadounidenses parecen actuar ahora con más rapidez que el Congreso. Eso puede ampliar la brecha entre los mercados donde las normas ya están más desarrolladas y EE. UU., donde todavía queda mucho por concretar mediante acciones de las agencias. Al mismo tiempo, muestra que la tokenización y DeFi están cada vez más en el punto de mira de los grandes reguladores, incluso cuando la legislación va por detrás.
La incertidumbre persiste
Según los juristas, esto todavía no resuelve la gran pregunta. Sin legislación, la supervisión de las plataformas de negociación, los intermediarios, DeFi y los mercados al contado sigue siendo más difícil, mientras que precisamente ese mercado al contado carece de una cobertura federal amplia más allá de las competencias antifraude y contra la manipulación de la CFTC.
Lev Breydo, profesor adjunto de derecho en la William & Mary Law School, afirmó que Clarity también puso de manifiesto tensiones internas en el sector, desde las disposiciones éticas hasta el debate sobre el rendimiento con las community banks. En su opinión, solo el Congreso puede ofrecer un marco realmente duradero.
Otros participantes del mercado ven, en cambio, oportunidades en la vía más rápida a través de los reguladores. Paul McCaffery, director ejecutivo de KBW, dijo que la SEC y la CFTC ya están actuando de forma proactiva y que con ello podrían desencadenar una ola de M&A en activos digitales, servicios financieros tradicionales y fintech. Matt Hougan, CIO de Bitwise, calificó el enfoque de las agencias como más favorable a corto plazo que una legislación que aún requeriría años de normas de desarrollo.
Aun así, sigue abierta la cuestión de cuán sólidas serán finalmente las nuevas normas. Juristas y ejecutivos coinciden en que la dirección es más clara, pero no en que el resultado ya esté definido.