Le banche britanniche testano i depositi tokenizzati al posto delle stablecoin
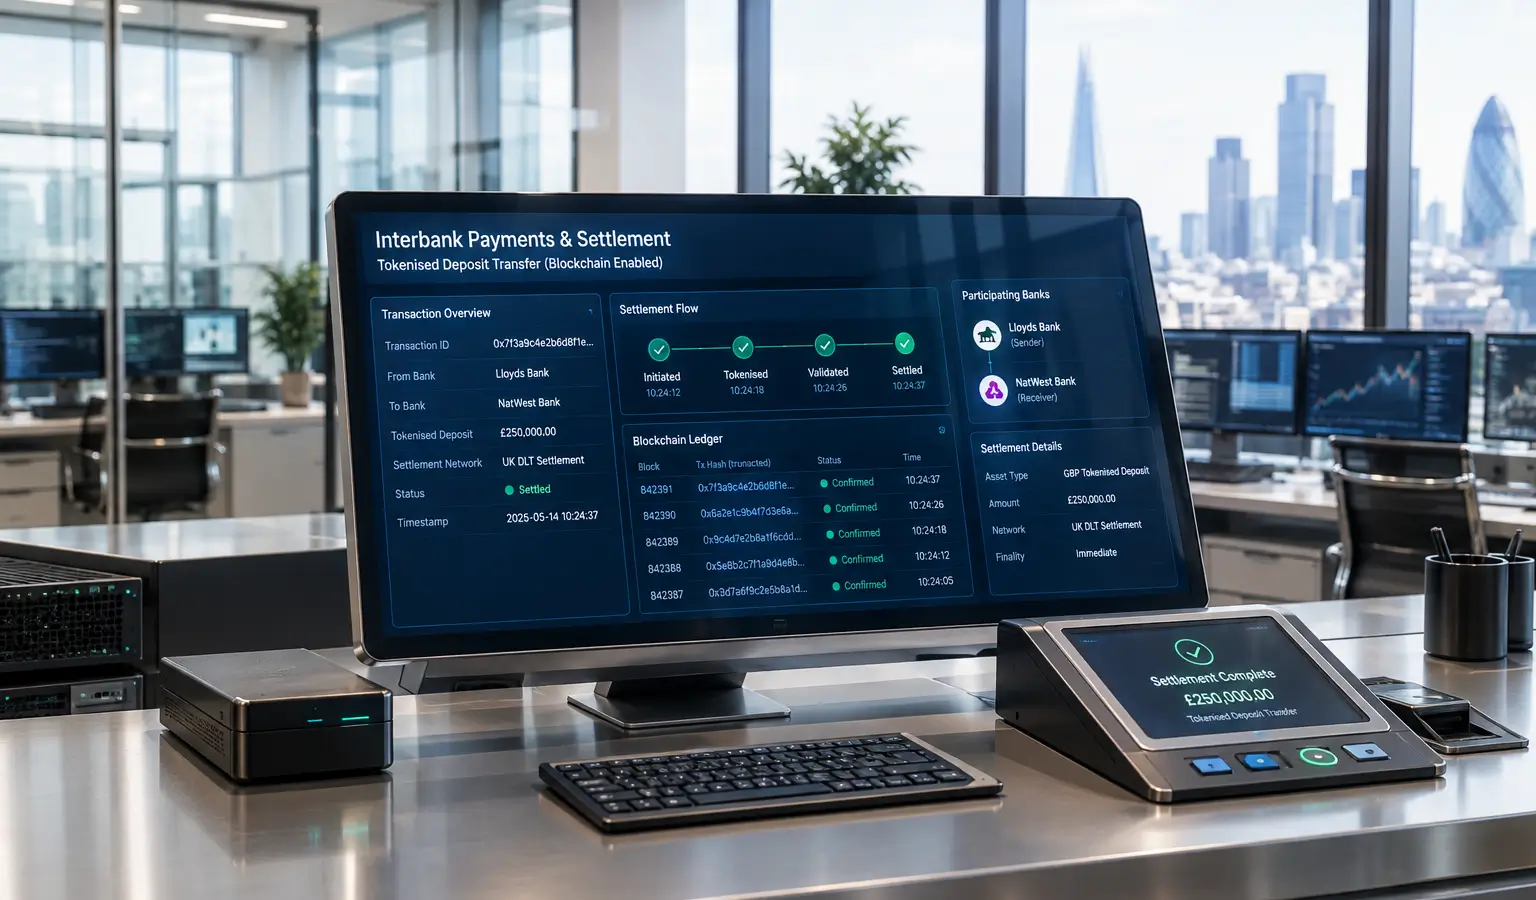
Lloyds, NatWest e Barclays hanno testato pagamenti tramite blockchain all’interno del sistema bancario. La prova si inserisce nella preferenza britannica per i token bancari rispetto alle stablecoin private, sotto la supervisione della BoE.
In breve
- Le grandi banche britanniche hanno completato per la prima volta pagamenti reciproci con depositi tokenizzati tramite infrastrutture blockchain all’interno del normale sistema bancario.
- Lloyds, NatWest e Barclays hanno partecipato al progetto Great British Tokenised Deposit, inclusi trasferimenti ipotecari e acquisti simulati.
- La prova rafforza la preferenza della Bank of England per i token bancari rispetto alle stablecoin emesse da privati e prosegue verso le obbligazioni digitali nel 2027.
Le grandi banche britanniche hanno completato per la prima volta pagamenti reciproci con depositi tokenizzati. Lloyds, NatWest e Barclays hanno spostato denaro tramite infrastrutture blockchain all’interno del normale sistema bancario, invece che tramite stablecoin. Così la preferenza della Bank of England per i token bancari rispetto alle stablecoin emesse da privati acquista ancora più peso.
Come ha funzionato la prova
Il test faceva parte del progetto Great British Tokenised Deposit di UK Finance. Oltre ai trasferimenti interbancari, le banche hanno effettuato anche due transazioni ipotecarie. Un gruppo separato di banche ha testato un acquisto simulato su un marketplace, in cui depositi programmabili trattenevano il denaro dell’acquirente finché i beni non venivano confermati come ricevuti.
Secondo UK Finance, anche HSBC e altri due istituti di credito hanno partecipato a una transazione peer-to-peer che imitava una vendita online. Jana Mackintosh, managing director per Payments and Innovation di UK Finance, ha detto che una struttura del genere può aiutare a limitare le frodi. Ha aggiunto che l’interesse dall’estero sta aumentando.
Perché Londra sceglie i token bancari
I depositi tokenizzati sono normali depositi bancari rappresentati come token su blockchain, ma mantengono legalmente lo stesso status del denaro su un conto. Le stablecoin sono di solito emesse da soggetti privati e restano fuori dal sistema bancario. La BoE aveva già avvertito che le stablecoin emesse dalle banche potrebbero disturbare il sistema finanziario e mantiene ancora un tetto all’emissione, anche se altre restrizioni sono state allentate quest’anno.
Questa linea si inserisce nella politica più ampia della banca centrale. Nel giugno 2026 la BoE ha pubblicato una dichiarazione di politica e una bozza di codice per gli emittenti di stablecoin in sterline, con l’obiettivo di dare più chiarezza alle aziende e regolamentare meglio i mezzi di pagamento digitali nel sistema finanziario britannico. Anche altrove in Europa cresce la pressione sulle regole per le stablecoin; la BCE vuole eliminare la regola MiCA dopo il rifiuto di Tether mentre le autorità di vigilanza rivedono i requisiti di riserva per gli emittenti.
Cosa significa per l’Europa
Per chi segue crypto e fintech in Europa, questo mostra che la tokenizzazione non è solo un tema per le aziende crypto, ma anche per le grandi banche e per i regolatori. Il dibattito non riguarda solo l’innovazione, ma anche quale tipo di denaro digitale si adatti meglio alle regole esistenti e alla stabilità finanziaria. La Bank for International Settlements ha già avvertito in passato dei rischi legati alle stablecoin e vede invece la tokenizzazione dei depositi bancari e dei titoli di Stato come un modo per modernizzare il sistema finanziario.
Il progetto ora va avanti con la creazione di una società e di un regolamento di governance. Le banche partecipanti vogliono emettere tre obbligazioni digitali nel primo trimestre del 2027, che saranno negoziabili e regolate con depositi tokenizzati.