Banken jagen stablecoins nu regulering en vraag groeien
Banken in de VS en Europa bereiden eigen tokens voor, nu GENIUS Act en MiCA meer duidelijkheid geven. Stablecoins groeien intussen uit tot betaalrail voor B2B- en grensoverschrijdende betalingen.
Korte samenvatting
- Stablecoins groeien van handelsliquiditeit uit tot betaalmiddel voor grensoverschrijdende betalingen en zakelijke afwikkeling.
- 21 financiële instellingen willen in 2026 een stablecoinbedrijf opzetten en in 2027 een dollar-token, gevolgd door een euroversie, lanceren.
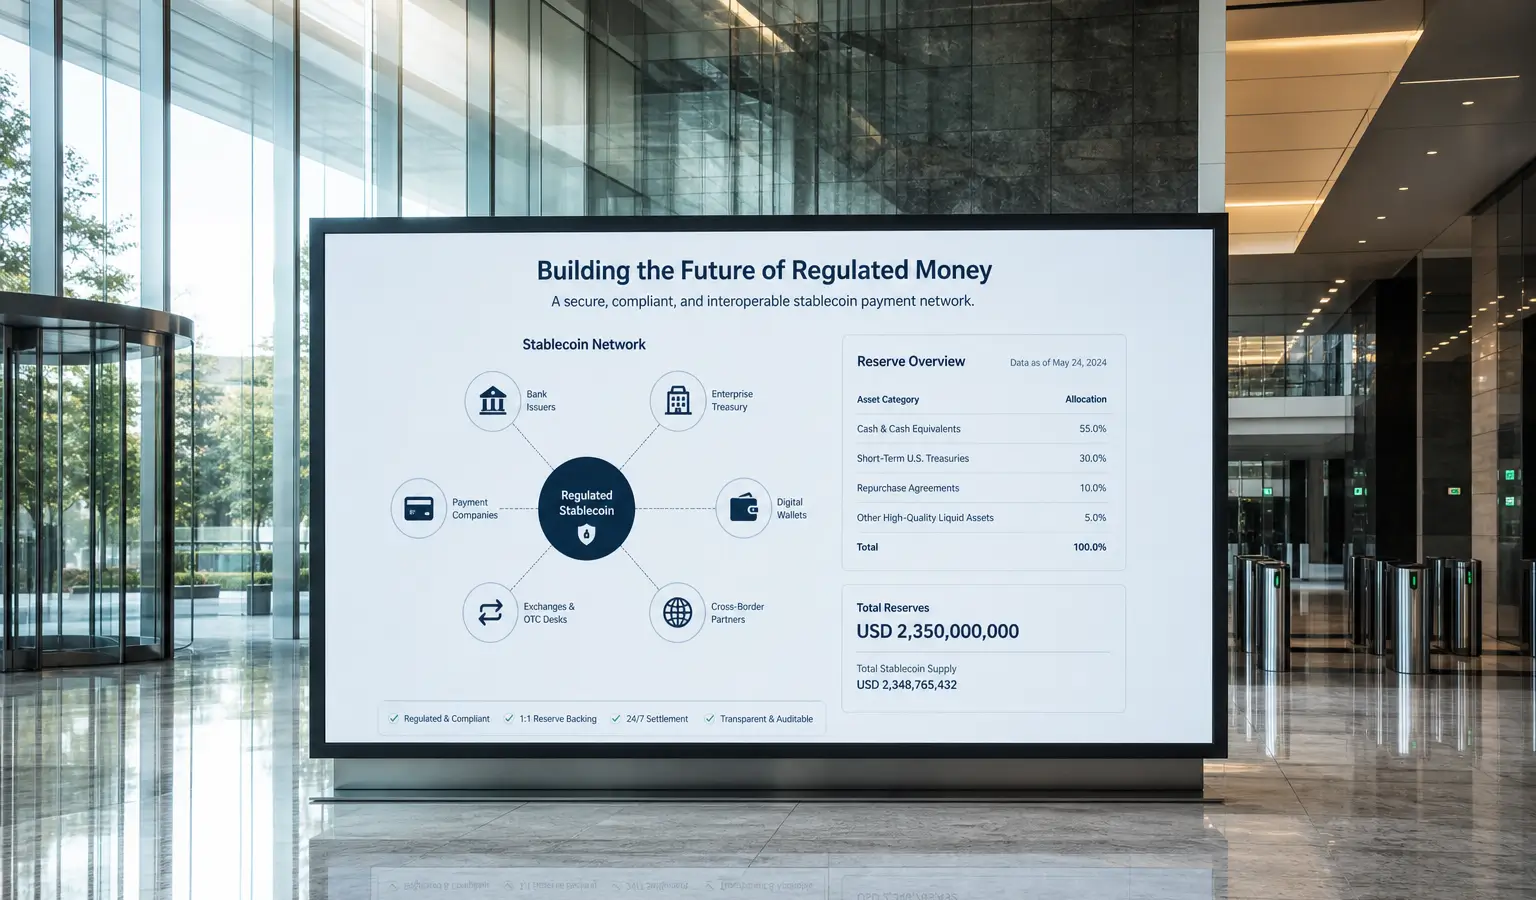
- Regulering via de GENIUS Act en MiCA trekt stablecoins verder het financiële systeem in en vergroot de rol van banken.
Banken kijken in 2026 ineens anders naar stablecoins. Waar deze tokens jarenlang vooral op crypto exchanges circuleerden als handelsliquiditeit, groeien ze nu uit tot een betaalmiddel voor grensoverschrijdende betalingen en zakelijke afwikkeling. Die verschuiving zet de traditionele bankensector onder druk om zelf mee te doen.
Van handelsmiddel naar betaalrail
De totale stablecoinvoorraad is gestegen van $27 miljard (€23,5 miljard) eind 2020 naar meer dan $300 miljard (€261 miljard) nu. Volgens Artemis Analytics loopt de grensoverschrijdende stroom naar de VS alleen al op tot bijna $127 miljard (€111 miljard) per maand, terwijl bedrijven vorig jaar $226 miljard (€197 miljard) aan B2B-betalingen in stablecoins afrekenden. Dat laat zien dat stablecoins niet meer alleen dienen als tussenstap voor traders, maar ook steeds vaker achter de schermen van betalingen worden gebruikt.
Die ontwikkeling heeft banken wakker geschud. In de VS hebben 21 financiële instellingen, waaronder Bank of America, Citi, Goldman Sachs en Deutsche Bank, op 1 september afgesproken om in de tweede helft van 2026 een nieuw bedrijf op te zetten voor een stablecoin. Het plan is om in de eerste helft van 2027 een dollar-token te lanceren, gevolgd door een euroversie. De groep zegt daarbij te willen voldoen aan de GENIUS Act en MiCA.
Waarom banken instappen
De kern van de discussie is simpel: als stablecoins steeds vaker worden gebruikt voor betalingen, willen banken de waarde en het klantcontact niet kwijt raken aan crypto-bedrijven. Bankenlobby's hebben in Washington al geprobeerd om beloningen op stablecoin-saldi te beperken, omdat een token met rente volgens hen te veel op een deposito lijkt. Tegelijkertijd blijven grote namen als Visa, BlackRock, Google en DoorDash achter Open USD staan, een stablecoin die dit jaar nog moet verschijnen.
Experts die BeInCrypto sprak, wijzen vooral op regulering en volume. De GENIUS Act heeft in de VS meer duidelijkheid gebracht over wat een stablecoin is en wat een uitgever moet doen. In Europa biedt MiCA sinds 2024 een vergelijkbaar kader voor ART's en EMT's, met strikte reserve-eisen, audits en transparantie. Voor banken maakt dat de stap minder vaag, al blijft de vraag of een eigen token echt iets toevoegt voor klanten.
Wat dit voor Europa betekent
Voor Europese crypto-gebruikers is vooral relevant dat stablecoins steeds meer in het gereguleerde financiële systeem worden getrokken. Dat kan de acceptatie vergroten, maar het maakt ook duidelijker welke partijen reserves moeten aanhouden en onder welk toezicht ze vallen. De Bank of Spain waarschuwde eerder al dat vooral dollar-stablecoins die over meerdere jurisdicties bewegen, risico's kunnen geven voor depositovlucht en het doorgeven van monetair beleid als regels versnipperd blijven.
Dat maakt de komende banktokens meer dan een intern experiment. Als grote banken in de VS en Europa eigen stablecoins uitrollen, kan dat de manier veranderen waarop bedrijven geld verplaatsen tussen banken, wallets en betaalnetwerken. Voor de cryptomarkt betekent het vooral dat stablecoins steeds minder een randverschijnsel zijn en steeds meer een onderdeel van de financiële infrastructuur.
Ook in de VS groeit de druk op banken om zich te verhouden tot stablecoin-beloningen, omdat die volgens lobbygroepen te veel op rente lijken en deposito's kunnen wegtrekken. Dat debat maakt duidelijk waarom grote banken nu liever zelf een rol opeisen in de markt.
In Europa speelt daarnaast de vraag hoe een euro-token zich verhoudt tot de bestaande markt. Euro stablecoins blijven daar nog altijd ver achter bij dollarvarianten, al kan een MiCA-kader die achterstand op termijn verkleinen.