Clarity Act zet community banks onder druk door stablecoin rewards
Community banks vrezen dat stablecoin-rewards deposito’s wegtrekken en lokale kredietverlening raken. De discussie rond de Clarity Act en de GENIUS Act draait om de grens tussen beloning en rente.
Korte samenvatting
- Een Amerikaanse community banker waarschuwt dat de Clarity Act kleine banken kan benadelen als stablecoin rewards niet strenger worden begrensd.
- Nate Franzén stelt dat beloningen deposito’s uit lokale banken kunnen trekken en zo de kredietverlening in kleine gemeenschappen raken.
- Volgens Franzén laat de wet te veel ruimte voor constructies via exchanges en wallets die op rente lijken.
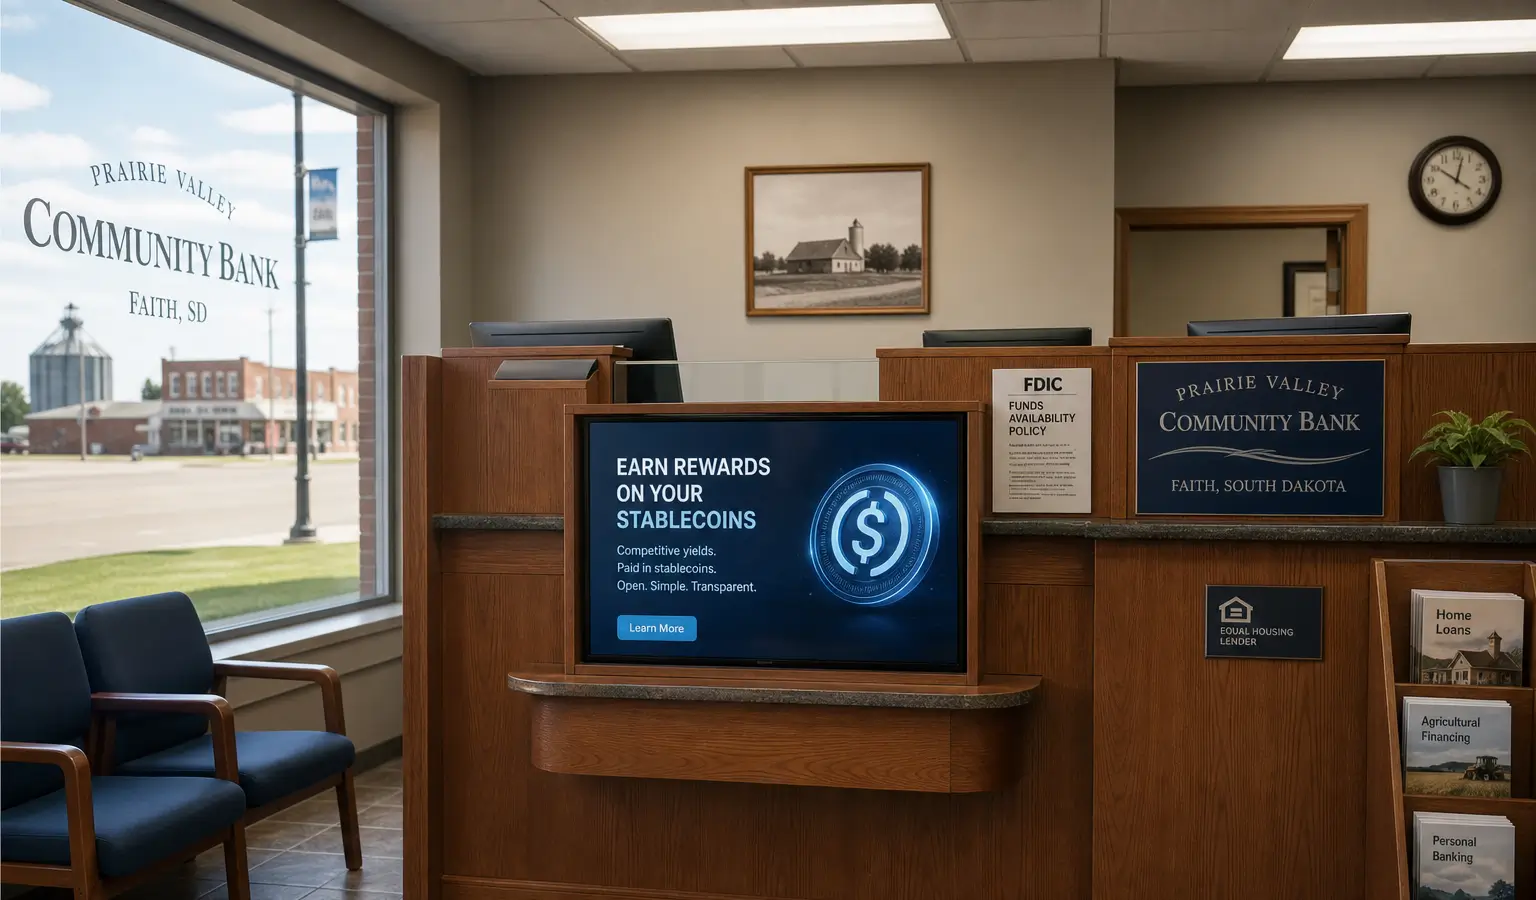
Een Amerikaanse community banker waarschuwt dat de Clarity Act kleine banken op achterstand kan zetten als stablecoin rewards niet strenger worden begrensd. Nate Franzén, bankier in South Dakota, zegt dat zulke beloningen deposito’s kunnen wegtrekken bij lokale banken en daarmee de kredietverlening in kleine gemeenschappen kunnen raken. Hij erkent dat stablecoins betalingen sneller en internationaler kunnen maken, maar vindt dat de wet nu te veel ruimte laat voor constructies die op rente lijken.
Waarom de banksector zich verzet
Franzén reageert op een opiniestuk van Summer Mersinger van de Blockchain Association. Volgens hem stelde zij dat zorgen over deposit flight vooral door grote banken worden aangejaagd en te laat in het wetgevingsproces zijn ingebracht. Franzén noemt dat beeld onjuist en zegt dat kleine banken al meer dan een jaar waarschuwen voor de gevolgen.
Zijn kernpunt is eenvoudig: als een klant geld van een bankrekening haalt en in een stablecoin zet, blijft dat geld wel in het financiële systeem, maar niet meer bij de lokale bank. De stablecoin-uitgever houdt reserves aan, vaak in dollars of kortlopende Treasuries, maar de bank verliest volgens hem funding voor lokale leningen. In een staat als South Dakota, waar community banks nauw verbonden zijn met landbouw, veeteelt en kleine bedrijven, kan dat volgens hem direct voelbaar zijn.
Franzén verwijst naar cijfers waaruit zou blijken dat de kleinere banken in de staat samen ongeveer $47 miljard (€40,3 miljard) aan deposito’s aanhouden. De American Bankers Association schat volgens hem dat tot $4,7 miljard (€4 miljard) daarvan kan verschuiven naar stablecoins als er geen duidelijke guardrails komen. Dat zou de leencapaciteit in South Dakota met maximaal $3,7 miljard (€3,2 miljard) kunnen verlagen.
Rewards en het speelveld
De discussie draait niet alleen om stablecoins zelf, maar vooral om de beloningsstructuur. De GENIUS Act verbiedt stablecoin-uitgevers om rente te betalen, maar volgens Franzén laat de Clarity Act nog ruimte voor exchanges en wallet-aanbieders om via rewards iets soortgelijks aan te bieden. Dat is relevant, omdat de GENIUS Act sinds juli 2025 juist bedoeld is om te voorkomen dat stablecoins direct met bankdeposito’s concurreren.
Die wet schrijft ook voor dat uitgevers 100% reservebacking aanhouden met liquide activa, zoals dollars of kortlopende Treasuries, en dat zij maandelijkse controles publiceren. Dat moet consumenten beschermen en de stabiliteit van stablecoins vergroten. Maar volgens Franzén verandert dat niets aan het probleem voor community banks als de beloningen via derden alsnog op rente gaan lijken.
Hij noemt het speelveld oneerlijk als stablecoinproducten rendement kunnen doorgeven zonder dezelfde kredietfunctie te vervullen als banken. Banken zetten deposito’s om in hypotheken, landbouwleningen en werkkapitaal. Stablecoin-uitgevers kunnen volgens hem simpelweg Treasuries aanhouden. Daardoor, zegt hij, dreigt minder krediet voor lokale economieën.
Waarom dit in Europa telt
Voor Europese crypto-volgers is dit vooral relevant omdat het laat zien hoe snel stablecoinregels kunnen verschuiven van innovatie naar marktstructuur. Ook buiten de VS speelt dezelfde vraag: wanneer wordt een beloningsprogramma op een wallet of exchange feitelijk een alternatief voor een bankrekening? Zulke discussies kunnen later ook invloed hebben op hoe toezichthouders in Europa naar stablecoins en betaalproducten kijken.
De Amerikaanse discussie is bovendien breder dan één wetsvoorstel. In het debat over stablecoin-yield botsen banken en crypto-bedrijven al langer over de vraag of rewards op stablecoins deposito’s kunnen wegtrekken.