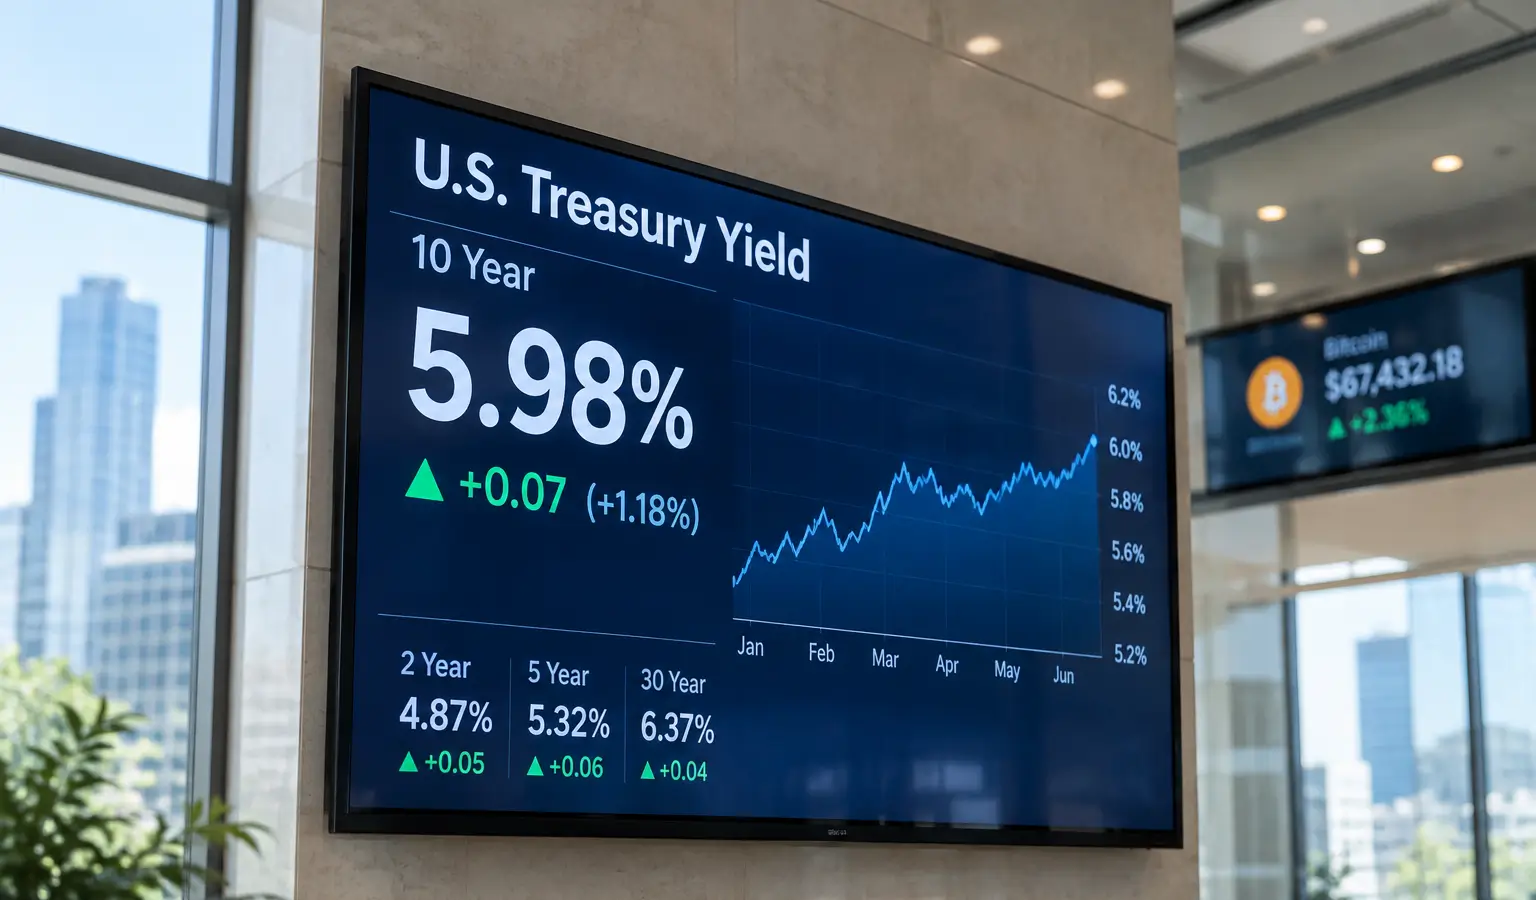
Bitcoin nie musi obawiać się 6% rentowności 10-letnich obligacji
Analitycy widzą 6% na amerykańskiej rentowności 10-letnich obligacji przede wszystkim jako efekt obaw budżetowych i wyższej term premium. Dla Bitcoina ważniejsza jest przyczyna niż sam poziom stóp.
Najważniejsze informacje
- Analitycy widzą możliwość wzrostu amerykańskiej rentowności 10-letnich obligacji w kierunku 6% z powodu obaw fiskalnych i wyższej term premium.
- Bitcoin w 2022 roku zareagował bardzo negatywnie na agresywne podwyżki stóp, ale od końca 2023 roku rósł, mimo że rentowności również szły w górę.
- 90-dniowa korelacja między Bitcoinem a rentownością 10-letnich obligacji jest niemal zerowa, więc wyższe rentowności nie muszą automatycznie uderzać w BTC.
Analitycy ostrzegają, że amerykańska rentowność 10-letnich obligacji może wzrosnąć w kierunku 6%, ale dla inwestorów Bitcoina najważniejszy jest przede wszystkim powód tej zwyżki. Od 2022 roku BTC reagował bowiem bardzo różnie na ruchy rentowności, w zależności od tego, czy rynek bardziej obawiał się agresywnych podwyżek stóp, czy raczej problemów z deficytem budżetowym i wyższych kosztów finansowania.
Rentowności i Bitcoin nie poruszają się w tym samym rytmie
Historia z 2022 roku pokazuje, dlaczego wyższe rentowności były wtedy tak bolesne dla Bitcoina. Rentowność 10-letnich obligacji wzrosła wówczas ponad dwukrotnie do 3,88%, po tym jak Fed szybko podnosił stopy, wykonując kilka ruchów o 50 i 75 punktów bazowych, by walczyć z inflacją. Bitcoin spadł w tamtym roku o 64%, a połączenie bardziej restrykcyjnej polityki pieniężnej, rosnących rentowności, oszustw kryptowalutowych i dużych implozji dodatkowo obciążyło rynek.
Od końca 2023 roku obraz jest inny. Rentowność 10-letnich obligacji wzrosła w tym okresie o 135 punktów bazowych do 5,23%, najwyższego poziomu od 2007 roku, podczas gdy Bitcoin w tym samym czasie podwoił się mniej więcej do 86 000 $ (75 600 €), mimo spadku z rekordu powyżej 126 000 $ (110 700 €) w październiku. Ta różnica pokazuje, że wyższa rentowność nie musi automatycznie wywoływać takiego samego efektu na rynku krypto jak w 2022 roku.
Dlaczego analitycy mówią o 6%
Zdaniem analityków możliwy ruch do 6% wynika przede wszystkim z obaw fiskalnych i wyższej term premium. Oznacza to w prostych słowach, że inwestorzy chcą wyższej rekompensaty za zamrożenie pieniędzy w długoterminowych obligacjach skarbowych, ponieważ wzrosła niepewność dotycząca inflacji i długu publicznego. Amerykański brutto dług publiczny przekroczył w sierpniu 2026 roku poziom 40 bilionów $ (35,2 biliona €), co dodatkowo podsyca te obawy.
Thielen zwrócił przy tym uwagę, że rentowność wciąż pozostaje poniżej nominalnego wzrostu PKB i znacznie poniżej wzrostu długu federalnego od 2020 roku. Dan Niles wskazał 6% również jako prawdopodobny poziom wzrostu, między innymi z powodu deficytów na poziomie około 6% PKB oraz dlatego, że duże spółki AI pozyskują teraz dużo kapitału na tym samym rynku obligacji co amerykański Departament Skarbu.
Co to oznacza dla Bitcoina
Dla europejskich obserwatorów rynku krypto najważniejsze jest to, że Bitcoin nie porusza się po prostu razem z rentownością 10-letnich obligacji. 90-dniowa korelacja między BTC a tą rentownością jest według danych rynkowych niemal zerowa, co sugeruje, że kurs często napędzają inne czynniki. To sprawia, że dyskusja o 6% jest mniej bezpośrednią historią o Bitcoinie, a bardziej szerszym pytaniem o amerykańskie obawy budżetowe, wzrost gospodarczy i cenę kapitału.
To wpisuje się w wcześniejsze analizy, w których Bitcoin wydawał się poruszać bardziej niezależnie od rentowności. W niedawnym badaniu rynku tę słabą zależność podkreślono także w relacji między Bitcoinem a rentownością 10-letnich obligacji.
Ostrzeżenie dla byków Bitcoina pozostaje jednak aktualne: jeśli rentowności znów zaczną szybko rosnąć, ponieważ Fed ponownie agresywnie podniesie stopy, może wrócić schemat z 2022 roku. Ale dopóki rynek łączy wyższe rentowności głównie z ryzykiem fiskalnym i wyższą term premium, nie musi to automatycznie oznaczać takiego samego wpływu na BTC jak wtedy.