Brytyjskie banki testują tokenised deposits zamiast stablecoinów
Lloyds, NatWest i Barclays testowały płatności oparte na blockchainie w ramach systemu bankowego. Próba wpisuje się w brytyjską preferencję dla bankowych tokenów zamiast prywatnych stablecoinów, pod nadzorem BoE.
Najważniejsze informacje
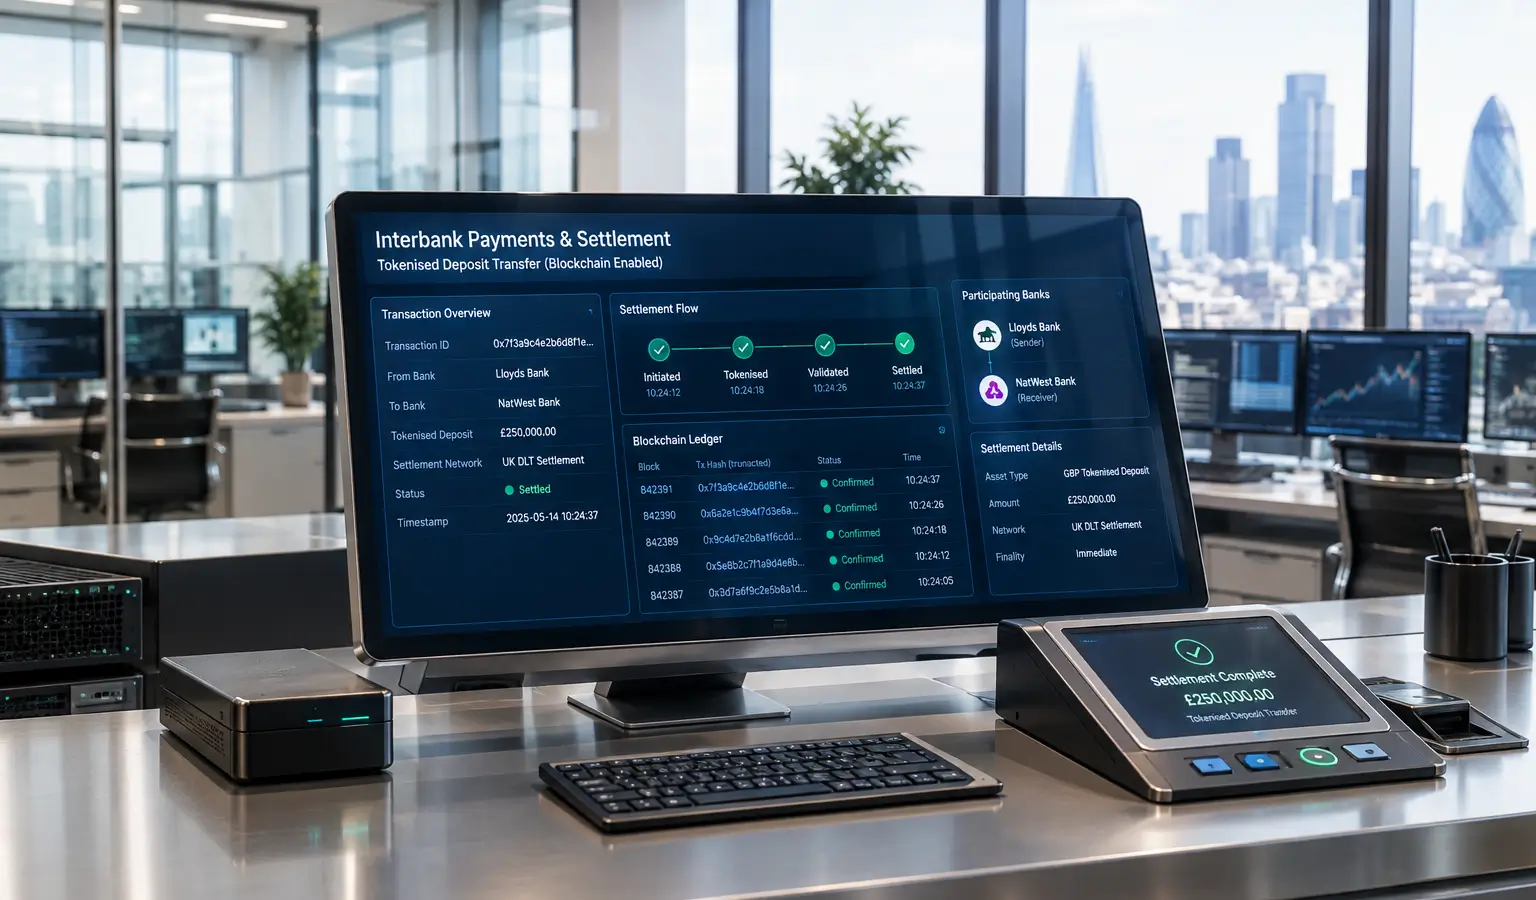
- Brytyjskie duże banki po raz pierwszy zakończyły wzajemne płatności z użyciem tokenised deposits za pośrednictwem blockchainowych torów w ramach tradycyjnego systemu bankowego.
- Lloyds, NatWest i Barclays wzięły udział w projekcie Great British Tokenised Deposit, obejmującym transakcje hipoteczne i symulowane zakupy.
- Próba wzmacnia preferencję Bank of England dla bankowych tokenów zamiast prywatnie emitowanych stablecoinów i jest kontynuowana w kierunku cyfrowych obligacji w 2027 roku.
Brytyjskie duże banki po raz pierwszy zakończyły wzajemne płatności z użyciem tokenised deposits. Lloyds, NatWest i Barclays przesuwały pieniądze za pośrednictwem blockchainowych torów w ramach tradycyjnego systemu bankowego, zamiast przez stablecoiny. Tym samym preferencja Bank of England dla bankowych tokenów zamiast prywatnie emitowanych stablecoinów zyskuje większą wagę.
Jak działała próba
Test był częścią projektu Great British Tokenised Deposit UK Finance. Oprócz transferów międzybankowych banki przeprowadziły też dwie transakcje hipoteczne. Oddzielna grupa banków testowała symulowany zakup na rynku, w którym programowalne deposits zatrzymywały pieniądze kupującego do momentu potwierdzenia odbioru towarów.
Według UK Finance w transakcji peer-to-peer, która naśladowała sprzedaż online, uczestniczyły także HSBC i dwa inne podmioty udzielające kredytów. Jana Mackintosh, managing director ds. Payments and Innovation w UK Finance, powiedziała, że takie rozwiązanie może pomóc ograniczyć oszustwa. Dodała, że zainteresowanie z zagranicy rośnie.
Dlaczego Londyn wybiera bankowe tokeny
Tokenised deposits to zwykłe depozyty bankowe przedstawione jako token na blockchainie, ale zachowujące prawnie ten sam status co pieniądze na rachunku. Stablecoiny są zwykle emitowane przez prywatne podmioty i pozostają poza systemem bankowym. BoE wcześniej ostrzegał, że stablecoiny emitowane przez banki mogą zakłócić system finansowy, i nadal utrzymuje limit emisji, mimo że inne ograniczenia zostały w tym roku złagodzone.
Taka linia wpisuje się w szerszą politykę banku centralnego. W czerwcu 2026 roku BoE opublikował oświadczenie polityczne i projekt kodeksu dla emitentów stablecoinów powiązanych z funtem, aby zapewnić firmom większą jasność i lepiej regulować cyfrowe środki płatnicze w brytyjskim systemie finansowym. Presja na regulacje stablecoinów rośnie także w innych częściach Europy; ECB chce skreślić zasadę MiCA po odmowie Tether, ponieważ nadzorcy ponownie analizują wymogi dotyczące rezerw dla emitentów.
Co to oznacza dla Europy
Dla europejskich obserwatorów rynku krypto i fintech pokazuje to, że tokenizacja nie jest już wyłącznie tematem dla firm kryptowalutowych, lecz także dla dużych banków i regulatorów. Dyskusja dotyczy tu nie tylko innowacji, ale też tego, jaki rodzaj cyfrowego pieniądza najlepiej pasuje do istniejących zasad i stabilności finansowej. Bank for International Settlements wcześniej również ostrzegał przed ryzykami związanymi ze stablecoinami i postrzega tokenizację depozytów bankowych oraz obligacji skarbowych jako sposób na modernizację systemu finansowego.
Projekt przechodzi teraz do etapu tworzenia spółki i zasad ładu korporacyjnego. Uczestniczące banki chcą w pierwszym kwartale 2027 roku wyemitować trzy cyfrowe obligacje, które będą można handlować i rozliczać z użyciem tokenised deposits.