Clarity Act coloca bancos comunitários sob pressão devido a recompensas em stablecoins
Os bancos comunitários receiam que as recompensas em stablecoins desviem depósitos e afetem o crédito local. O debate em torno da Clarity Act e da GENIUS Act gira em torno da fronteira entre recompensa e juro.
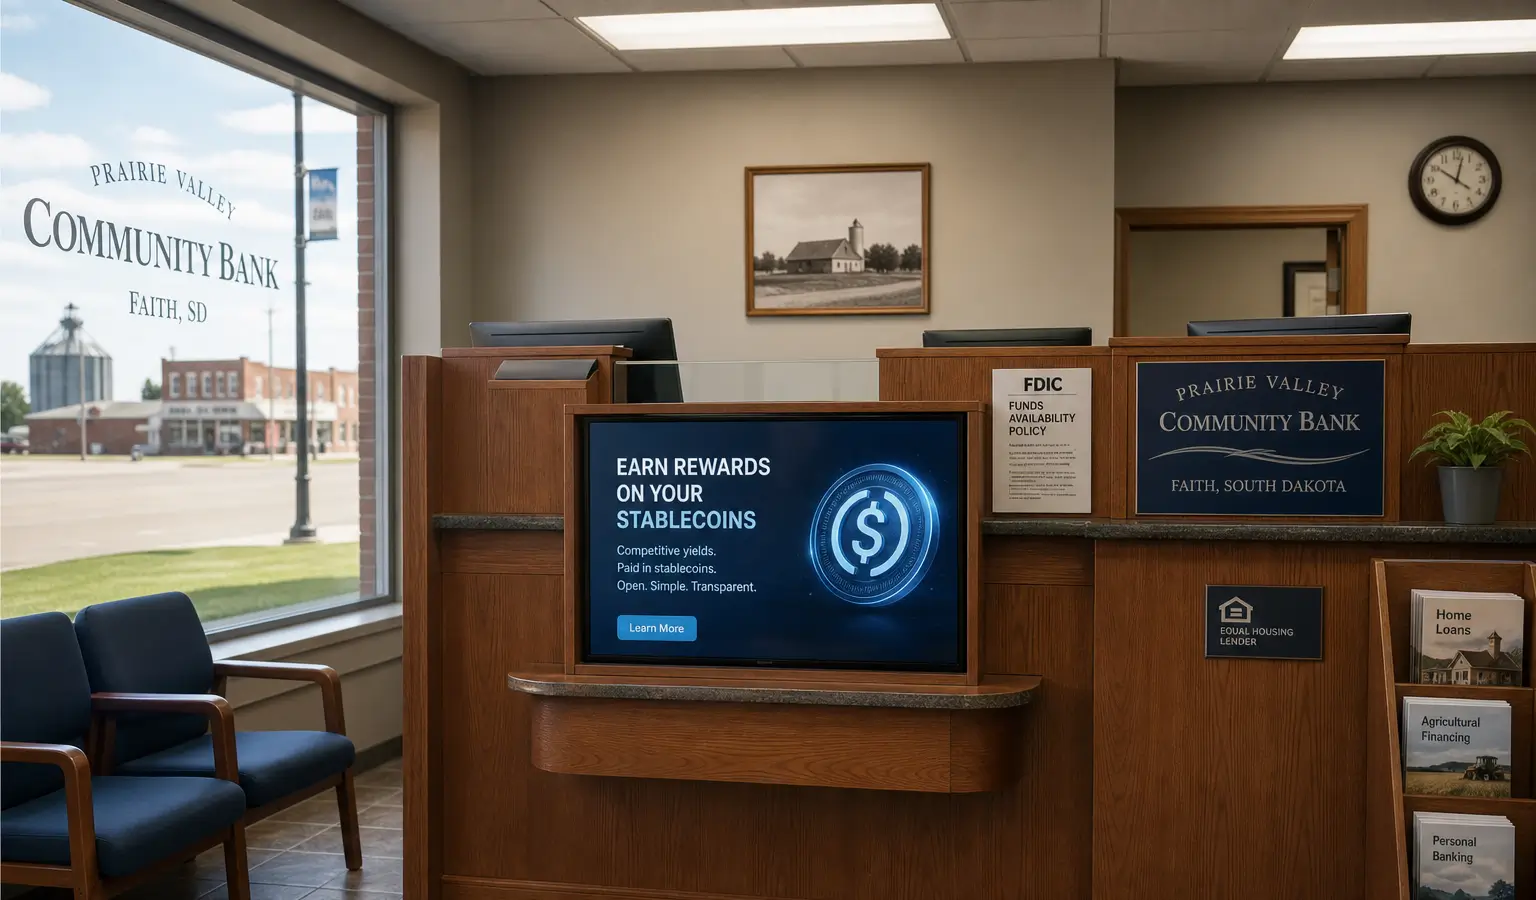
Pontos principais
- Um banqueiro comunitário norte-americano alerta que a Clarity Act pode prejudicar os pequenos bancos se as recompensas em stablecoins não forem limitadas de forma mais rigorosa.
- Nate Franzén afirma que as recompensas podem retirar depósitos dos bancos locais e, assim, afetar a concessão de crédito em pequenas comunidades.
- Segundo Franzén, a lei deixa demasiado espaço para estruturas através de exchanges e wallets que se assemelham a juros.
Um banqueiro norte-americano comunitário alerta que a Clarity Act pode colocar os pequenos bancos em desvantagem se as recompensas em stablecoins não forem limitadas de forma mais rigorosa. Segundo Nate Franzén, banqueiro na Dakota do Sul, tais recompensas podem desviar depósitos dos bancos locais e, com isso, afetar a concessão de crédito em pequenas comunidades. Reconhece que as stablecoins podem tornar os pagamentos mais rápidos e mais internacionais, mas considera que a lei deixa agora demasiado espaço para estruturas que se assemelham a juros.
Porque é que o setor bancário se opõe
Franzén reage a um artigo de opinião de Summer Mersinger, da Blockchain Association. Segundo ele, esta afirmou que as preocupações com a saída de depósitos são sobretudo alimentadas pelos grandes bancos e foram introduzidas demasiado tarde no processo legislativo. Franzén considera essa imagem incorreta e diz que os pequenos bancos já alertam para as consequências há mais de um ano.
O seu ponto central é simples: se um cliente retirar dinheiro de uma conta bancária e o colocar numa stablecoin, esse dinheiro continua no sistema financeiro, mas já não fica no banco local. O emissor da stablecoin mantém reservas, muitas vezes em dólares ou em Treasuries de curto prazo, mas o banco perde, segundo ele, financiamento para empréstimos locais. Num estado como a Dakota do Sul, onde os bancos comunitários estão estreitamente ligados à agricultura, à pecuária e às pequenas empresas, isso pode ser sentido diretamente, segundo ele.
Franzén refere números que indicariam que os bancos mais pequenos no estado detêm em conjunto cerca de 47 mil milhões de dólares (40,3 mil milhões de euros) em depósitos. A American Bankers Association estima, segundo ele, que até 4,7 mil milhões de dólares (4 mil milhões de euros) disso podem migrar para stablecoins se não forem criadas salvaguardas claras. Isso poderia reduzir a capacidade de concessão de crédito na Dakota do Sul em até 3,7 mil milhões de dólares (3,2 mil milhões de euros).
Recompensas e o campo de atuação
O debate não gira apenas em torno das stablecoins em si, mas sobretudo da estrutura de recompensas. A GENIUS Act proíbe os emissores de stablecoins de pagar juros, mas, segundo Franzén, a Clarity Act ainda deixa espaço para exchanges e prestadores de wallets oferecerem algo semelhante através de recompensas. Isto é relevante, porque a GENIUS Act, desde julho de 2025, foi precisamente concebida para evitar que as stablecoins concorram diretamente com os depósitos bancários.
Essa lei também determina que os emissores mantenham uma cobertura de reservas de 100% com ativos líquidos, como dólares ou Treasuries de curto prazo, e que publiquem controlos mensais. Isto deve proteger os consumidores e aumentar a estabilidade das stablecoins. Mas, segundo Franzén, isso não altera o problema para os bancos comunitários se as recompensas, através de terceiros, acabarem por se assemelhar a juros.
Considera o campo de atuação injusto se os produtos de stablecoin puderem transferir rendimento sem desempenharem a mesma função de crédito que os bancos. Os bancos transformam depósitos em hipotecas, empréstimos agrícolas e capital de exploração. Os emissores de stablecoins podem, segundo ele, simplesmente manter Treasuries. Por isso, diz, ameaça haver menos crédito para as economias locais.
Porque é que isto conta na Europa
Para os seguidores europeus de criptomoedas, isto é sobretudo relevante porque mostra quão rapidamente as regras das stablecoins podem passar da inovação para a estrutura de mercado. Também fora dos EUA, coloca-se a mesma questão: quando é que um programa de recompensas numa wallet ou exchange se torna, na prática, uma alternativa a uma conta bancária? Tais debates podem também influenciar mais tarde a forma como os reguladores na Europa olham para as stablecoins e os produtos de pagamento.
O debate norte-americano é, além disso, mais amplo do que uma única proposta de lei. No debate sobre stablecoin-yield, bancos e empresas de criptomoedas chocam há mais tempo sobre a questão de saber se as recompensas em stablecoins podem desviar depósitos.