Clarity Act setzt Community Banks mit Stablecoin-Rewards unter Druck
Community Banks befürchten, dass Stablecoin-Rewards Einlagen abziehen und die lokale Kreditvergabe beeinträchtigen. Die Debatte um die Clarity Act und die GENIUS Act dreht sich um die Grenze zwischen Belohnung und Zins.
Wichtigste Erkenntnisse
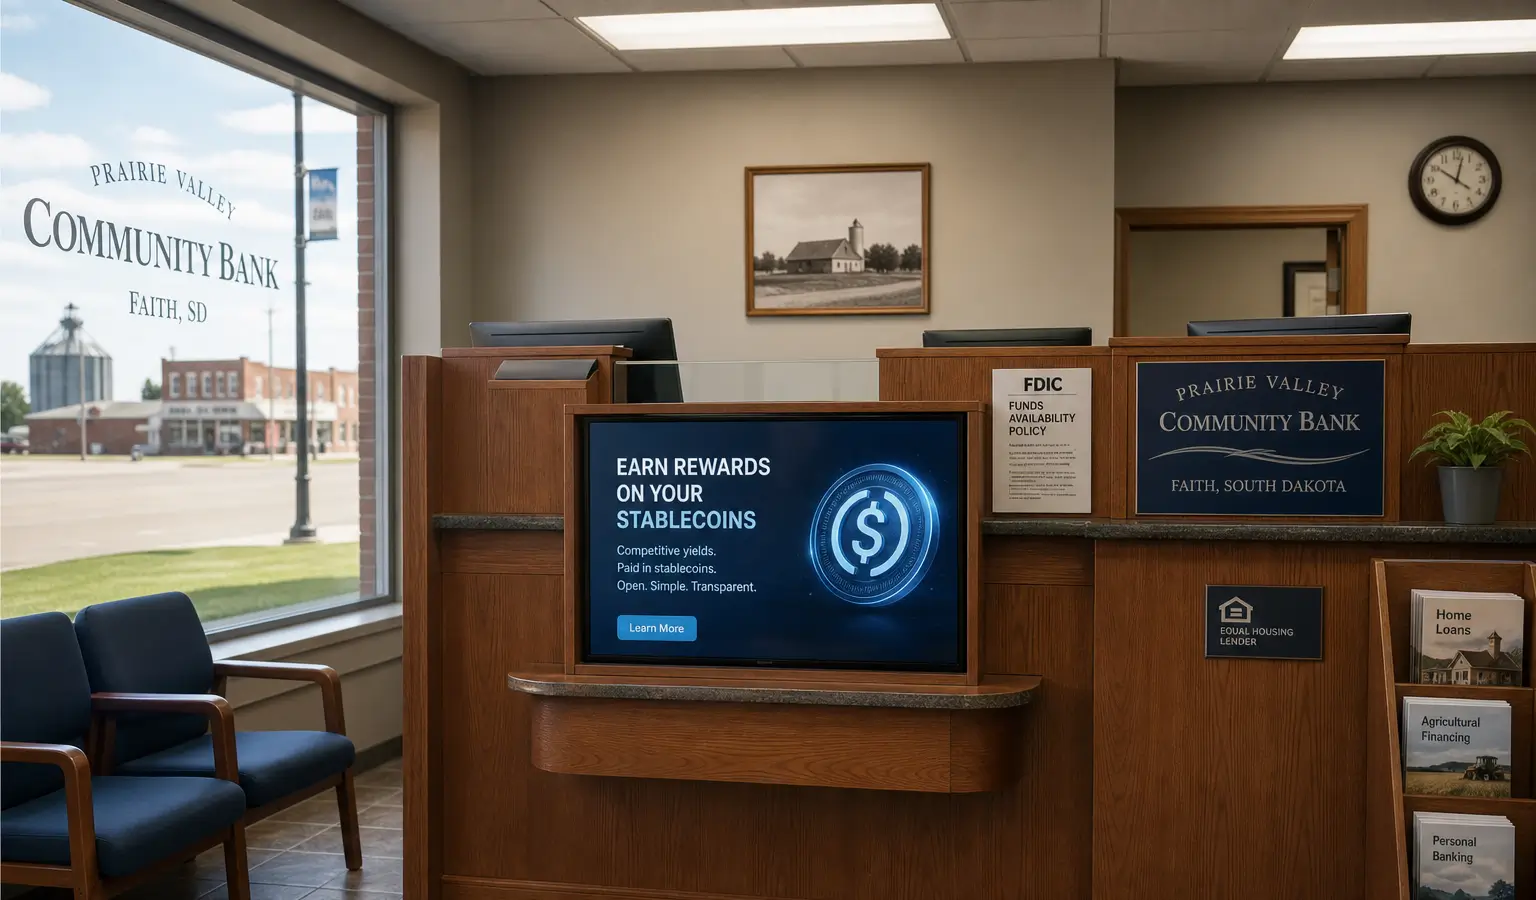
- Ein amerikanischer Community Banker warnt, dass die Clarity Act kleine Banken benachteiligen könnte, wenn Stablecoin-Rewards nicht strenger begrenzt werden.
- Nate Franzén sagt, dass Belohnungen Einlagen aus lokalen Banken abziehen und so die Kreditvergabe in kleinen Gemeinden beeinträchtigen können.
- Laut Franzén lässt das Gesetz zu viel Spielraum für Konstruktionen über Exchanges und Wallets, die wie Zinsen wirken.
Ein amerikanischer Community Banker warnt, dass die Clarity Act kleine Banken ins Hintertreffen bringen könnte, wenn Stablecoin-Rewards nicht strenger begrenzt werden. Nach Angaben von Nate Franzén, einem Banker in South Dakota, könnten solche Belohnungen Einlagen aus lokalen Banken abziehen und damit die Kreditvergabe in kleinen Gemeinden beeinträchtigen. Er räumt ein, dass Stablecoins Zahlungen schneller und internationaler machen können, hält es aber für problematisch, dass das Gesetz derzeit zu viel Raum für Konstruktionen lässt, die wie Zinsen wirken.
Warum sich der Bankensektor wehrt
Franzén reagiert auf einen Meinungsbeitrag von Summer Mersinger von der Blockchain Association. Sie habe laut ihm erklärt, dass Sorgen über Deposit Flight vor allem von großen Banken geschürt würden und erst spät im Gesetzgebungsprozess eingebracht worden seien. Franzén bezeichnet dieses Bild als falsch und sagt, dass kleine Banken schon seit mehr als einem Jahr vor den Folgen warnen.
Sein Kernpunkt ist einfach: Wenn ein Kunde Geld von einem Bankkonto abzieht und in einen Stablecoin steckt, bleibt dieses Geld zwar im Finanzsystem, aber nicht mehr bei der lokalen Bank. Der Stablecoin-Emittent hält Reserven, oft in Dollar oder kurzfristigen Treasuries, doch die Bank verliert nach seiner Einschätzung Funding für lokale Kredite. In einem Bundesstaat wie South Dakota, wo Community Banks eng mit Landwirtschaft, Viehzucht und kleinen Unternehmen verbunden sind, könne das seiner Ansicht nach direkt spürbar sein.
Franzén verweist auf Zahlen, denen zufolge die kleineren Banken im Bundesstaat zusammen rund $47 Milliarden (€40,3 Milliarden) an Einlagen halten. Die American Bankers Association schätzt nach seinen Angaben, dass bis zu $4,7 Milliarden (€4 Milliarden) davon in Stablecoins umgeschichtet werden könnten, wenn es keine klaren Guardrails gibt. Das könnte die Kreditvergabekapazität in South Dakota um bis zu $3,7 Milliarden (€3,2 Milliarden) senken.
Rewards und das Spielfeld
Die Debatte dreht sich nicht nur um Stablecoins selbst, sondern vor allem um die Belohnungsstruktur. Der GENIUS Act verbietet Stablecoin-Emittenten, Zinsen zu zahlen, doch laut Franzén lässt die Clarity Act noch Spielraum für Exchanges und Wallet-Anbieter, über Rewards etwas Ähnliches anzubieten. Das ist relevant, weil der GENIUS Act seit Juli 2025 gerade verhindern soll, dass Stablecoins direkt mit Bankeinlagen konkurrieren.
Das Gesetz schreibt außerdem vor, dass Emittenten eine 100%ige Reserveabsicherung mit liquiden Aktiva wie Dollar oder kurzfristigen Treasuries vorhalten und monatliche Prüfungen veröffentlichen. Das soll Verbraucher schützen und die Stabilität von Stablecoins erhöhen. Für Community Banks ändert das laut Franzén aber nichts am Problem, wenn die Belohnungen über Dritte dennoch wie Zinsen wirken.
Er nennt das Spielfeld unfair, wenn Stablecoin-Produkte Rendite weitergeben können, ohne dieselbe Kreditfunktion wie Banken zu erfüllen. Banken verwandeln Einlagen in Hypotheken, Agrarkredite und Betriebskapital. Stablecoin-Emittenten können nach seiner Darstellung einfach Treasuries halten. Dadurch drohe weniger Kredit für lokale Volkswirtschaften, sagt er.
Warum das für Europa zählt
Für europäische Krypto-Beobachter ist das vor allem relevant, weil es zeigt, wie schnell sich Stablecoin-Regeln von Innovation hin zur Marktstruktur verschieben können. Auch außerhalb der USA stellt sich dieselbe Frage: Wann wird ein Belohnungsprogramm auf einer Wallet oder Exchange faktisch zu einer Alternative für ein Bankkonto? Solche Debatten könnten später auch beeinflussen, wie Aufseher in Europa auf Stablecoins und Zahlungsprodukte schauen.
Die US-Debatte ist zudem breiter als nur ein einzelner Gesetzesvorschlag. In der Diskussion über Stablecoin-Yield geraten Banken und Krypto-Unternehmen schon länger aneinander, wenn es um die Frage geht, ob Rewards auf Stablecoins Einlagen abziehen können.