Kalshi unter Beschuss nach Vorwurf von Fake-Volumen bei ETH-Perps
Kritiker verweisen auf eine auffällige Lücke zwischen Volumen und Open Interest bei ETH-PERP; Kalshi sagt, die Zahlen seien gemäß CFTC-Regeln und Marktstandards berichtet worden.
Wichtigste Erkenntnisse
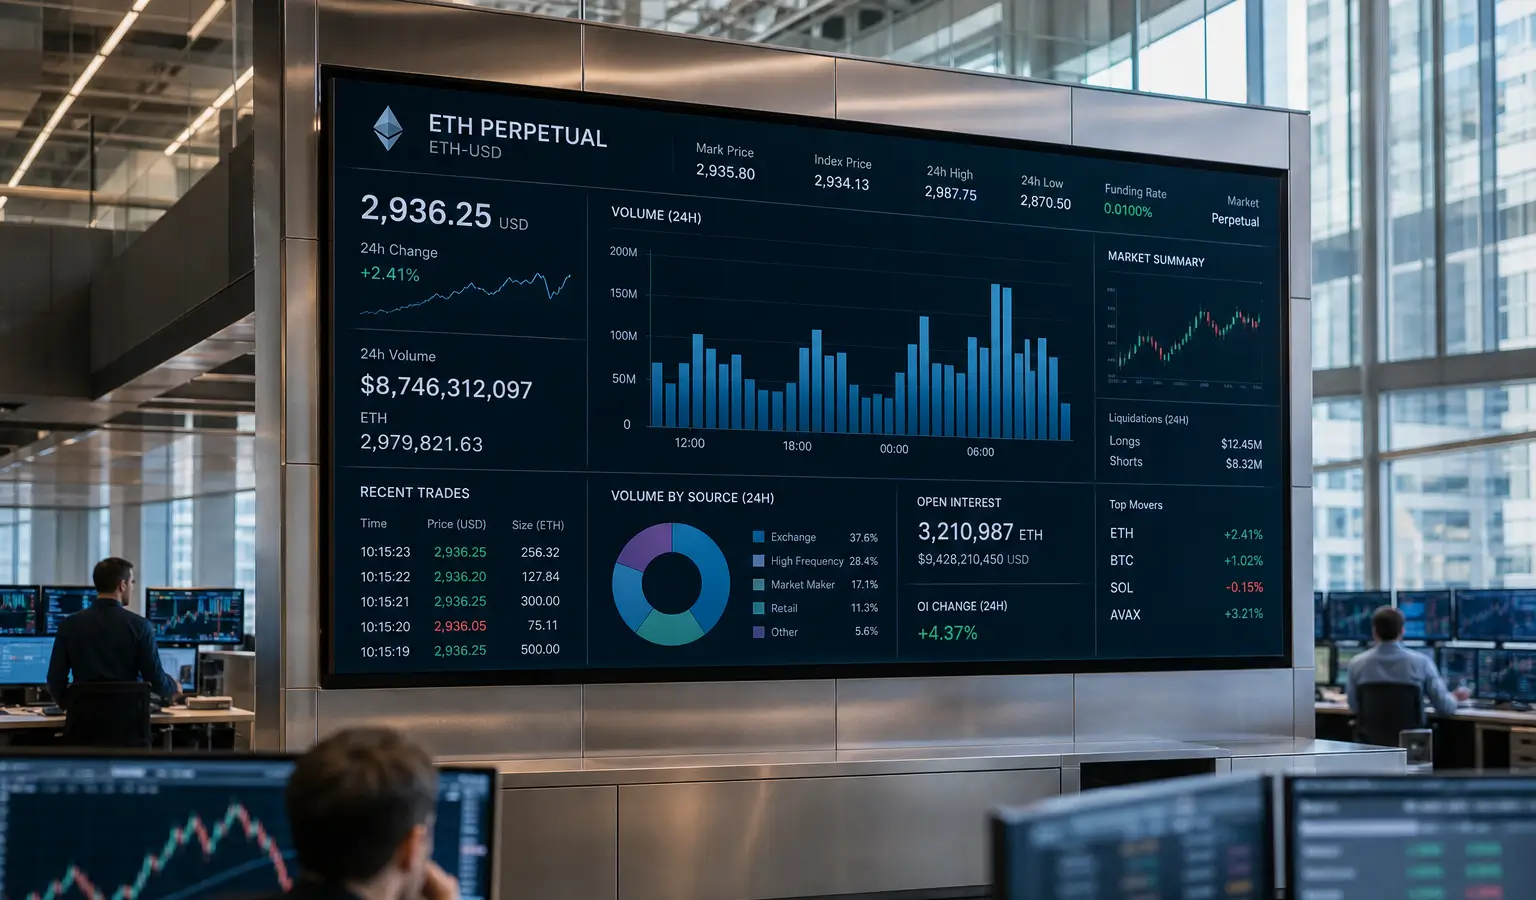
- Kalshi steht unter Beschuss, nachdem der Kritiker Beni das hohe Handelsvolumen von ETH-PERP im Verhältnis zu einem deutlich niedrigeren Open Interest infrage stellte.
- Kalshi sagt, die Zahlen seien korrekt und dass das Volumen bei diesen Kontrakten die maximale potenzielle Auszahlung widerspiegele, nicht den eingesetzten Cash-Betrag.
- Die Debatte unterstreicht die wachsende Rolle regulierter US-Krypto-Derivate und die Bedeutung von Transparenz für europäische Marktbeobachter.
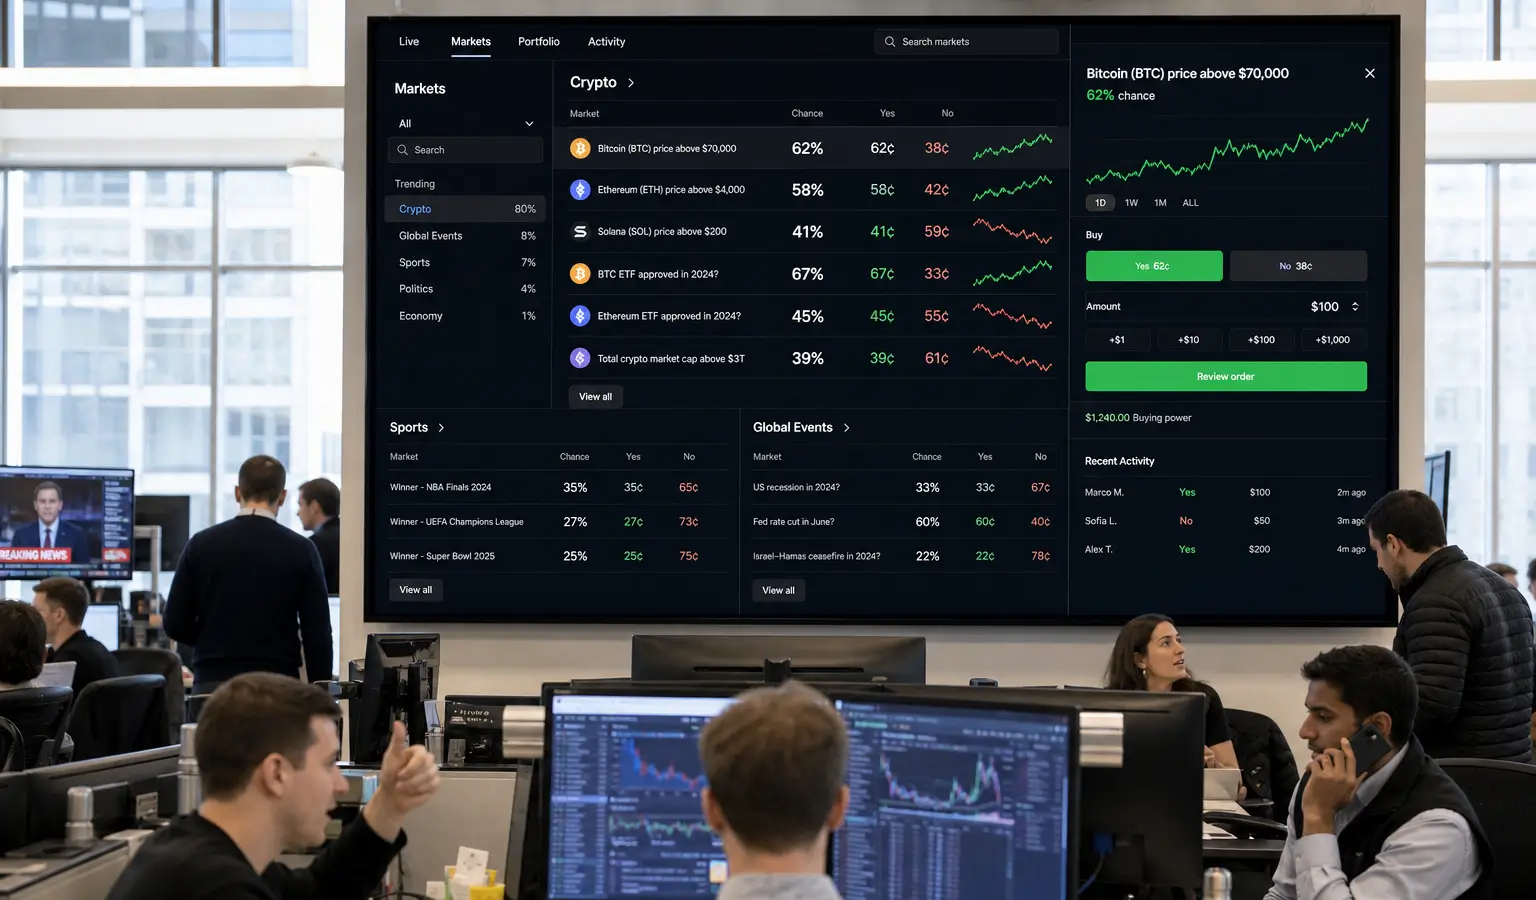
Kalshi steht unter Beschuss, nachdem ein Kritiker auf X das Handelsvolumen seiner neuen Krypto-Perpetual-Futures infrage stellte. Im Mittelpunkt der Debatte stehen vor allem die Ether-Kontrakte, bei denen laut dem Kritiker ein auffällig hohes Volumen mit einem deutlich kleineren Open Interest zusammenfällt. Kalshi sagt dagegen, die Zahlen würden falsch gelesen und die Berichterstattung entspreche der Art und Weise, wie der Markt solche Kontrakte misst.
Vorwurf rund um ETH-Volumen
Die Kritik kam von Beni, einem quantitativen Analysten und Mitgründer von Stealth Neolab. Er verwies auf Kalshis Ether-Kontrakt ETH-PERP, der seiner Aussage nach ein 24-Stunden-Volumen von 539 Millionen Dollar (470 Millionen Euro) bei einem Open Interest von nur 3,1 Millionen Dollar (2,7 Millionen Euro) zeigte. Das entspricht einem Verhältnis von 174 zu 1, was im Kryptomarkt oft sofort Fragen nach Wash Trading oder künstlich aufgeblähter Aktivität aufwirft.
Beni verwies außerdem auf ein Muster wiederholter Trades über 5.500 Dollar (4.800 Euro), die seiner Aussage nach an vier verschiedenen Tagen bis zu 58 % des gesamten Volumens in den Ether-Perpetuals ausmachten. Zudem verwies er auf eine Rebate-Struktur, die bei bestimmten Self-Clearing Members auf netto null Kosten hinauslaufen kann, was seiner Ansicht nach den Anreiz zum Aufblähen von Volumina erhöhen könnte.
Kalshi verweist auf die Berichterstattung
IcoBeast.eth, der bei Kalshi in der Produktentwicklung arbeitet, wies diese Lesart zurück. Seiner Aussage nach steckte bereits in der ursprünglichen Kritik ein Fehler, weil die zitierte Artemis-Grafik nicht das Perpetual-Volumen, sondern das Prediction-Market-Volumen zeigte. Außerdem betonte er, dass Kalshi dieselbe Berichterstattungslogik wie Polymarket verwendet: Volumen steht für die maximale potenzielle Auszahlung, nicht für den Betrag, den ein Trader im Voraus ausgibt.
Dadurch fallen die Schlagzeilenwerte höher aus als der eingesetzte Cash-Betrag. Wenn jemand zum Beispiel 100.000 Kontrakte für 30 Cent kauft, zahlt dieser Trader 30.000 Dollar (26.200 Euro), aber es werden 100.000 Dollar (87.300 Euro) als Volumen erfasst, weil jeder Kontrakt am Ende 1 Dollar (0,87 Euro) auszahlen kann. Laut Kalshi geht es also um echte Nachfrage nach Kontrakten, nicht um Fake-Volumen.
Warum das für Europa relevant ist
Der Fall zeigt, wie schnell sich der Markt für Krypto-Derivate von Offshore-Plattformen hin zu regulierten US-amerikanischen Handelsplätzen verschiebt. Kalshi startete seine Krypto-Perpetual-Futures im Mai 2026 und erhielt dafür grünes Licht von der Commodity Futures Trading Commission, ein Schritt, der diese Produkte in den USA zugänglicher machte. Für europäische Krypto-Beobachter ist vor allem relevant, dass Transparenz, Berichterstattung und Zugangsvoraussetzungen hier immer wichtiger werden, gerade jetzt, da mehr regulierte Anbieter mit Perps experimentieren.
Kalshi betonte außerdem, dass es auf seine Krypto-Event-Prediction-Kontrakte keine Rebates anbietet und dass jeder, der die CFTC-Anforderungen erfüllt, Self-Clearing Member werden kann. Das Unternehmen sagt, dass es als regulierter Designated Contract Market alle Incentive-Programme öffentlich bei der Aufsichtsbehörde einreichen muss. Damit versucht Kalshi, sich klar von Offshore-Perp-Exchanges abzugrenzen, bei denen solche Vereinbarungen oft weniger sichtbar sind.
Auch der breitere Aufstieg von Prediction Markets spielt eine Rolle. Kalshi und Polymarket verzeichneten zuletzt erstmals seit einem Jahr einen Rückgang ihres gemeinsamen Volumens, was zeigt, wie sensibel dieser Markt auf Verschiebungen bei Handelsaktivität und Liquidität reagiert.